키움증권은 28일 셀트리온에 대해 신규 제품의 매출 확대와 제품 구성 개선에 힘입어 수익성이 빠르게 높아지고 있다고 평가했다. 3분기 영업이익이 시장 기대치를 웃돈 가운데 4분기에도 6000억원대 영업이익을 달성할 것으로 전망했다.
허혜민 키움증권 연구원은 "셀트리온의 3분기 매출액은 전년 동기 대비 53% 증가한 1조5755억원, 영업이익은 74% 늘어난 5253억원을 기록했다"며 "시장 예상치를 각각 9%, 3% 상회했다"고 밝혔다.
영업이익률은 33%로 전년 동기 대비 4%포인트(p), 전 분기 대비 1%p 개선됐다. 지난해 출시한 5개 신규 제품의 매출이 지속해서 증가하면서 제품 구성 개선과 고정비 부담 완화 효과가 나타난 것으로 분석됐다. 신규 제품 매출 비중은 지난해 3분기 54%에서 올해 3분기 67%로 확대됐다. 2024년 3분기 42%와 비교하면 25%p 상승한 수준이다.
특히 환율 하락에 따른 우려에도 영업이익이 시장 기대치를 웃돌았다는 점에 주목했다. 셀트리온은 이달 12일 잠정 영업이익을 5100억원으로 발표한 데 이어 27일 확정 실적에서는 이를 웃도는 5253억원을 기록했다. 다만 영업 외 부문에서는 환율 하락에 따른 외화환산손실이 발생하면서 세전이익이 전년 동기 대비 73% 감소했다.
4분기에도 실적 개선 흐름이 이어질 것으로 내다봤다. 셀트리온은 지난 3월 공시한 경영계획에서 올해 분기별 영업이익 목표를 1분기 3000억원대, 2분기 4000억원대, 3분기 5000억원대, 4분기 6000억원대로 제시했다. 3분기까지 목표를 모두 달성한 만큼 4분기에도 6000억원대 영업이익을 무난히 기록할 것으로 예상했다.
내년에도 신규 제품을 중심으로 실적 성장세가 지속될 전망이다. 허 연구원은 졸레어 바이오시밀러 옴니클로의 예상보다 양호한 성과와 신규 제품의 성장세를 고려하면 내년 실적 추정치의 추가 상향도 가능하다고 분석했다. 키움증권이 제시한 내년 매출액과 영업이익 전망치는 각각 6조3131억원, 2조2360억원이다.
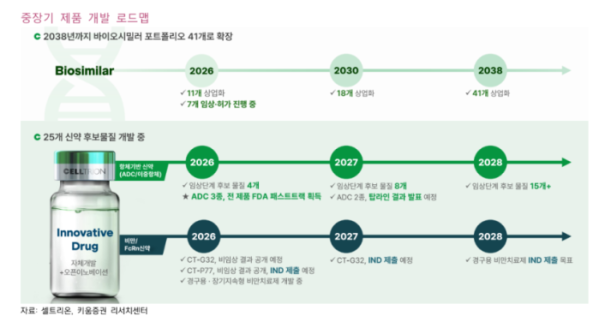
중장기 성장 기반으로는 제품 포트폴리오 확대와 신약 연구개발(R&D) 성과를 꼽았다. 셀트리온은 올해 11개 제품을 상업화했으며 2030년까지 18개, 2038년까지 41개로 제품군을 확대할 계획이다. 내년부터는 항체약물접합체(ADC) 신약의 임상 1상 초기 데이터 공개와 비만치료제·FcRn 신약의 임상 진입 등 연구개발 성과도 가시화될 것으로 예상된다.
허 연구원은 지난해 4분기부터 시장 기대치를 웃도는 실적이 이어졌지만 주가는 올해 내내 박스권에 머물렀다고 짚었다. 이어 안정적인 실적 성장과 신약 개발 모멘텀을 고려하면 향후 12개월 예상 주가수익비율(PER) 약 24배 수준의 밸류에이션 부담은 낮다며 기존 사업의 성장과 신약 가치가 점진적으로 주가에 반영될 것으로 전망했다.