SK증권은 LG이노텍에 대해 원화 강세 등 환율 영향으로 3분기 실적이 시장 기대치를 대폭 하회했으며 4분기 실적 전망치도 하향이 불가피하다며 투자의견 '매수'를 유지하고 목표주가를 기존 85만원에서 60만원으로 하향 조정했다고 28일 밝혔다.
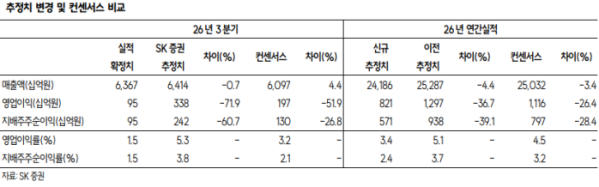
박형우 SK증권 연구원은 "LG이노텍의 2026년 3분기 연결 기준 매출액은 6조3670억원으로 전년 동기 대비 0.7% 감소하고 영업이익은 948억원으로 53.0% 급감했다"며 "영업이익은 시장 컨센서스인 1970억원을 크게 밑도는 어닝 쇼크를 기록했다"고 말했다.
박형우 연구원은 "실적 부진의 대부분은 환율 영향으로 당초 가정 대비 원화가 강세로 전환되며 약 2000억원의 이익 차이가 발생했다"며 "광학, 기판, 전장 등 전 부문에서 예상보다 낮은 영업이익을 기록했으나 출하량과 판매단가는 안정적으로 유지되고 있다"고 설명했다. 이어 "4분기 영업이익도 원·달러 환율 1300원대 초중반을 가정할 때 1849억원에 그쳐 시장 눈높이(3900억원)를 크게 하회할 것"이라고 덧붙였다.
박 연구원은 "현재까지 사업 자체는 큰 무리가 없으나 향후 고객사의 재고 조정 돌입 시 매출 감소가 불가피해 세트 수요가 핵심 변수"라며 "이에 따라 2026년 영업이익은 8207억원, 2027년 영업이익은 1조1000억원으로 하향 조정해 시장 눈높이와의 괴리를 반영했다"고 분석했다.
그는 "3분기 어닝 쇼크와 4분기 부진 가능성 등 악재는 대부분 노출된 상태"라며 "고객사의 재고 조정 변수가 반영돼 시장의 컨센서스 하향 조정이 마무리되는 시점부터 주가 저점에 대한 고민이 필요하다"고 내다봤다. 아울러 "2027년에는 부품 업그레이드와 탑재율 확대로 인한 공급 단가 인상 요인이 있어 카메라 부문의 중장기 성장성은 여전히 유효하다"고 평가했다.