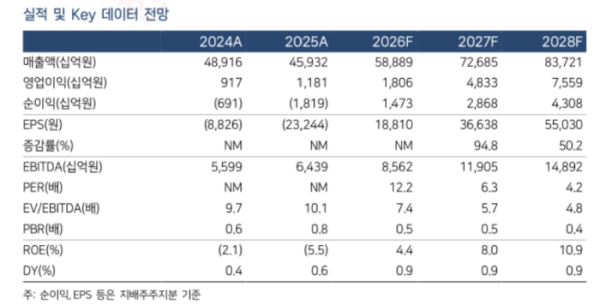
한국투자증권은 27일 LG화학에 대해 석유화학 부문의 부진에도 에너지저장장치(ESS) 수요 확대에 힘입어 첨단소재 부문의 실적 개선이 이어질 전망이라며 목표주가 40만원과 투자의견 ‘매수(Buy)’를 유지했다.
이충재 한국투자증권 연구원은 “LG화학의 3분기 매출액은 16조5000억원, 영업이익은 6325억원을 기록할 것으로 전망한다”며 “석유화학 부문 실적은 악화되지만 LG에너지솔루션의 실적 호조가 이를 상쇄할 것”이라고 밝혔다.
석유화학 부문은 매출액 5조1000억원, 영업손실 1379억원으로 적자 전환할 것으로 예상했다. 중국 부동산과 가전 등 전방 수요가 부진한 가운데 중동과 러시아의 원유 생산 및 정유설비 차질로 나프타와 벤젠 등 원재료 가격이 상승한 영향이다.
반면 첨단소재 부문은 매출액 1조2000억원, 영업이익 461억원으로 개선될 전망이다. LG에너지솔루션의 북미 ESS용 배터리 판매 증가가 양극재 등 첨단소재 수요를 끌어올리고 있다는 분석이다.
이 연구원은 “LG에너지솔루션의 3분기 설비 가동률은 60% 후반대로 상반기 52.8%보다 높아진 것으로 추정된다”며 “미국 전기차 판매 부진에도 ESS용 배터리 판매량이 증가한 덕분”이라고 설명했다.
이어 “올해 하반기부터 글로벌 2차전지 수요 성장의 중심이 전기차보다 ESS로 이동할 것으로 예상한다”며 “이에 따라 LG화학 첨단소재 부문의 실적 개선세도 내년까지 이어질 것”이라고 내다봤다.
밸류에이션도 저평가됐다고 판단했다. 이 연구원은 “LG에너지솔루션의 시가총액이 87조5000억원인 점을 고려하면 LG화학의 보유 지분가치 대비 16조원에 못 미치는 현재 시가총액은 과도하게 낮은 수준”이라고 말했다. 다만 LFP 양극재 등 고성장이 기대되는 분야에서 신규 생산 계획이 지연되고 있는 점은 아쉬운 부분으로 꼽았다.