한국투자증권은 우리금융지주에 대해 투자의견 '매수'와 목표주가 4만4000원을 유지했다.
26일 정태중 한국투자증권 연구원은 우리금융지주가 대기업 대출 중심의 성장 전략에 힘입어 시장 전망치(컨센서스)를 웃도는 3분기 실적을 거뒀다고 평가했다. 자산건전성 개선과 높은 자본비율을 바탕으로 적극적인 주주환원과 자본 활용이 가능할 것으로 전망했다.
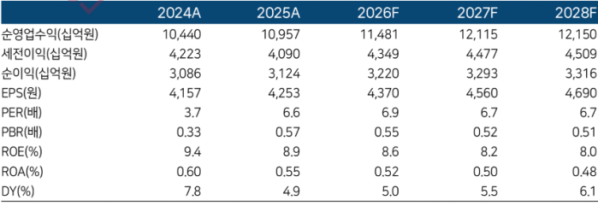
정 연구원은 "3분기 지배주주순이익은 전분기 대비 4.4% 증가한 1조492억원으로, 컨센서스 9322억원을 7.8% 웃돌았다"고 설명했다.
실적 개선은 대손비용 감소가 이끌었다. 순이자마진(NIM)은 선제적인 조달 확대와 대기업 대출 중심 영업으로 전 분기 대비 7bp 하락했으나, 신규 부실채권이 급감하면서 대손비용률은 12bp 개선됐다.
정 연구원은 "우리금융지주는 연초 이후 가파른 자산건전성 개선을 보이고 있는데, 이는 대기업 대출 중심의 성장 전략이 효과를 발휘하고 있는 것으로 판단한다"고 했다.
우리금융지주의 3분기 보통주자본비율(CET1)은 13.80%로 전 분기 대비 8bp 상승했다. 정 연구원은 "분기 말 일시적으로 발생한 일회성 요인을 제거할 경우 13.95%에 달했을 것"이라며 "해당 요인이 해소된 만큼 4분기 기말 배당과 추가 성장을 감안하더라도 13.7%에 이르는 높은 자본비율을 유지할 수 있을 것"이라고 전망했다.
높은 자본비율을 바탕으로 주주환원 확대도 기대된다. 올해 예상 주주환원율은 45.3%로 경영진이 목표한 40% 중반 수준을 달성할 전망이다. 선제적으로 진행 중인 비과세 배당을 감안하면 실효 주주환원율은 50%를 웃돌 것으로 예상했다. 내년에는 명목 주주환원율도 50%에 달할 것으로 내다봤다.
정 연구원은 "높은 자본비율은 비은행 자회사가 ROE 개선을 위해 적극적으로 위험가중자산을 늘리며 자본력을 활용할 수 있음을 시사한다"고 덧붙였다.