하나증권은 최근 인공지능 데이터센터(AIDC) 관련 기업들의 자금조달 우려가 커지고 있지만 미국 기지국 투자는 통신사 주도로 진행되는 만큼 영향이 제한적이라며 무선 통신장비주 반등에 대비할 필요가 있다고 23일 밝혔다.
김홍식 하나증권 연구원은 “일부 AIDC 사업자의 조달금리가 10%를 웃돌면서 투자 차질 우려가 커졌지만 기지국 투자는 하이퍼스케일러나 네오클라우드가 아닌 통신사가 주도한다”며 “5G 특화망 비중도 아직 미미해 최근 회사채 시장 경색이 미국 기지국 투자에 미칠 영향은 사실상 없을 것”이라고 설명했다.
하나증권은 올해 연말 이후 미국 기지국 투자가 본격화할 것으로 전망했다. 데이터센터 투자는 대규모 외부 자금조달에 의존하지만 통신망 투자는 이동통신사의 자체 설비투자(CAPEX)를 중심으로 이뤄지는 만큼 자금조달 구조가 다르다는 분석이다.
미국 중간선거 이후 정책 변화 가능성도 제한적으로 봤다. 민주당이 상·하원 다수당을 차지하더라도 ‘크고 아름다운 하나의 법안(OBBBA)’의 주파수 관련 조항이 수정될 가능성은 낮다는 판단이다. 이미 2027년 미국 주파수 경매 계획이 세부적으로 확정됐고 민주당 역시 네트워크 인프라 고도화를 주요 정책으로 내세우고 있기 때문이다.
연방통신위원회(FCC)의 주파수 경매 권한도 2034년까지 연장돼 있다. 법 개정이 추진되더라도 대통령 거부권 가능성이 있어 실제 경매 일정에 미치는 영향은 크지 않을 것으로 예상했다.
대중국 통신장비 규제 역시 정당과 관계없이 강화 기조가 이어질 것으로 봤다.과거 바이든 행정부에서도 중국 통신장비 규제가 완화되지 않았고 미국 내에서는 공화당과 민주당 모두 중국산 통신장비에 대한 경계가 강하다는 설명이다.
향후 규제 대상에 중국 광통신 및 무선장비 업체가 추가될 가능성도 있어 중국 업체의 미국 시장 진입은 더욱 어려워질 것으로 전망했다. 이는 국내 무선 통신장비 업체에 반사이익으로 작용할 수 있다는 분석이다.
5G 단독모드(SA)와 6G 투자 확대도 중장기 수요를 뒷받침할 것으로 예상했다. 글로벌 통신사들은 현재의 데이터 중심 요금제로는 신규 망 투자의 효율성을 확보하기 어렵다고 판단하고 AI 서비스와 사물인터넷(IoT), 양자암호, 네트워크 슬라이싱 등을 활용한 프리미엄 요금제 도입을 검토하고 있다.
김 연구원은 “LTE에서 5G로 전환됐지만 주파수 확장 실패와 장비 성능 문제로 소비자가 체감하는 서비스 품질 차이가 크지 않았다”며 “5G SA와 6G에서는 단순한 세대 전환이 아니라 서비스 품질과 보안 수준에 따라 차별화된 과금 체계가 등장할 가능성이 높다”고 말했다.
네트워크 슬라이싱은 하나의 통신망을 서비스 특성에 따라 여러 개의 독립된 가상망처럼 나눠 사용하는 기술이다. 통신사는 이를 활용해 자율주행이나 산업용 IoT, AI 서비스 등 지연시간과 보안 요구 수준이 높은 서비스에 별도의 프리미엄 요금을 부과할 수 있다.
실제 해외 통신사들도 차별화된 네트워크 서비스 도입에 나서고 있다. 싱가포르 싱텔은 소비자용 5G 서비스를 성능에 따라 세 단계로 구분하고 상위 등급에 무선 슬라이싱과 보안 기능을 포함하고 있다.
하나증권은 향후 AI 사용량 자체를 통신사의 새로운 수익원으로 연결하는 방안도 논의될 것으로 예상했다. 음성통화와 문자메시지(SMS)의 중요성이 줄어드는 가운데 AI 토큰 사용량과 네트워크 품질을 결합한 새로운 과금 모델이 등장할 수 있다는 분석이다.
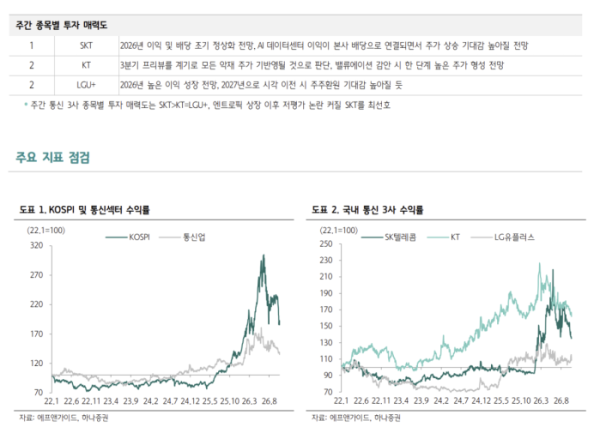
통신서비스 업종에서는 SK텔레콤을 최선호주로 제시했다. 하나증권은 다음 주 통신 3사의 투자 매력도를 SK텔레콤, KT·LG유플러스 순으로 평가했다. 연말 이후 금리 하락이 통신주 전반의 주가 상승을 이끌 수 있는 가운데 AI 관련 수혜 기대가 큰 SK텔레콤의 상승 탄력이 상대적으로 높을 것으로 판단했다.
무선 통신장비주에 대해서는 호재가 아직 주가에 충분히 반영되지 않았다고 평가했다. RFHIC, KMW, HFR, LIG아큐버, 쏠리드, 오이솔루션을 주요 선호 종목으로 제시했다. 현재 목표주가는 RFHIC 15만원, KMW 7만원, HFR 5만원, LIG아큐버 8만원, 쏠리드 3만원, 오이솔루션 6만원이다.
김 연구원은 “AIDC 자금조달 우려와 미국 정치 변수로 통신장비 투자심리가 위축됐지만 실제 미국 기지국 투자 계획에 미치는 영향은 제한적”이라며 “2027년 주파수 경매와 중국 장비 규제 강화, 5G SA·6G 수익모델 구축을 감안하면 아직 주가 반영이 미미한 무선 통신장비주를 적극 매수할 시점”이라고 말했다.