해외 공공기관ㆍ중앙은행 등 국채 보유비중 급감
민간투자자 비중 70%⋯1990년 이후 최고 수준
레버리지 청산 시 국채 투매ㆍ금리 급등 위험
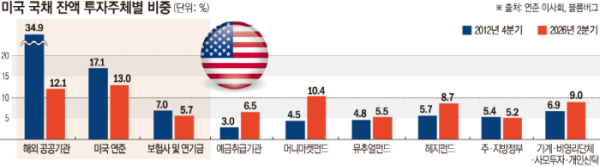
21일(현지시간) 블룸버그통신에 따르면 미국 정부의 대규모 차입으로 미국 국채시장의 규모는 지난 20년간 7배 증가한 32조달러(약 4경2000조원)로 커졌다. 시장이 급격히 팽창하는 과정에서 투자자 구성에도 뚜렷한 변화가 나타났다.
과거보다 영향력이 줄어든 투자자들은 해외 공공기관과 연준, 보험사·연기금 등이다. 이들 세 투자자 집단의 미국 국채 보유 비중은 2012년 말 59%에서 올해 2분기 31%로 줄었다. 예측 가능한 수익을 제공하고 달러화로 발행돼 전통적으로 안전자산으로 여겨지는 미국 국채를 장기간 보유해 왔으며 가격 변동에 상대적으로 덜 민감한 이른바 ‘슬로 머니(Slow Moneyㆍ장기 투자자금)’ 비중이 축소된 것이다.
특히 연준은 과거 경기 부양을 위한 양적완화 정책의 일환으로 국채를 대거 매입했지만 현재는 이러한 매입에 나서지 않고 있다. 이처럼 가격에 덜 민감한 중앙은행들의 영향력이 약화하면서 은행 등 예금 취급기관과 헤지펀드를 비롯한 민간 투자자들이 그 빈자리를 메우고 있다.
실제로 은행과 헤지펀드, 머니마켓펀드(MMF) 등을 비롯한 민간 투자자들의 미국 국채 보유 비중은 약 70%로 1990년 이후 최고 수준에 근접했다.
블룸버그는 “스콧 베선트 미국 재무장관과 케빈 워시 연준 의장 등이 우려하는 것은 가격에 민감한 국채 매수자들의 영향력이 그 어느 때보다 커졌다는 점”이라면서 “이들이 통화정책이나 경제 전망, 확대되는 미국의 재정적자, 대통령의 각종 발표에 갑자기 불안감을 느끼면 시장에 미치는 파장이 커질 수 있다”고 짚었다.
이러한 구조적 변화는 이미 높은 수준인 국채금리와 막대한 재정적자에 허덕이는 미국 정부의 자금조달 비용을 더욱 확대할 수 있다. 바클레이스의 미국 금리 전략 책임자인 안슐 프라단은 “투자자층이 더욱 까다로워졌다”면서 “가격에 민감하지 않은 대규모 매수자가 있는 시장은 가격을 크게 조정하지 않고도 국채 공급 물량을 흡수할 수 있지만, 민간자본에 의존하는 시장에서는 투자자를 유인하기 위해 더 큰 가격 양보가 필요할 수 있다”고 설명했다.