유진투자증권은 두산퓨얼셀이 미국과 유럽에서 확보한 연료전지 수주 물량을 소화하기 위한 자금과 생산능력을 갖췄다며 내년 하반기부터 영업흑자 전환이 가능할 것으로 전망한다고 22일 밝혔다. 투자의견 ‘매수’를 유지하고 목표주가는 기존 8만원에서 7만원으로 하향했다.
한병화 유진투자증권 연구원은 “전환사채(CB)와 신주인수권부사채(BW) 발행으로 미국과 유럽 수주 물량 생산에 필요한 기자재 대금과 인산형 연료전지(PAFC) 라인 확대 재원을 확보했다”며 “당분간 재무 부담 없이 추가 수주에 대응할 수 있는 상태가 됐다”고 설명했다.
두산퓨얼셀은 자본으로 인정되는 CB와 BW 총 4000억원 발행을 확정했다. 해당 자금은 미국에서 수주한 8234억원, 유럽에서 확보한 1087억원 규모 물량의 제작을 위한 기자재 구매와 PAFC 생산라인 확장에 사용될 예정이다.
그동안 국내 연료전지 시장 부진으로 적자가 이어지면서 올해 2분기 부채비율이 약 350%까지 높아져 신규 수주 자체가 재무 부담으로 이어질 수 있는 상황이었다. 이번 자금조달로 재무 부담을 낮추고 해외 물량 대응력을 확보했다는 평가다. 현재 두산퓨얼셀의 PAFC 생산능력은 연말 기준 약 350메가와트(MW)이며 추가 투자를 통해 400MW까지 확대할 수 있다.
추가 수주 가능성도 높은 것으로 평가됐다. 미국향 PAFC 수주 규모는 약 240~250MW, 유럽향 고체산화물 연료전지(SOFC)는 약 30MW로 추정됐다. 미국 PAFC 수주는 관계사 하이액시엄(HyAxiom)이 담당하고 있는데 현재 고객사들과 협의 중인 수주 후보 규모가 기존 수주 물량의 4배 이상인 것으로 파악됐다.
SOFC 역시 복수 업체와 추가 계약 논의를 진행하고 있다. 유진투자증권은 특히 미국 데이터센터 시장 확대가 연료전지 수요를 끌어올릴 것으로 봤다. 대규모 데이터센터는 전력망 연결 지연과 전력 공급 안정성 문제로 자체 발전설비를 갖추는 사례가 늘고 있다. 이 과정에서 대기오염과 소음 등 환경 규제가 강화되면 독립형 전원으로서 연료전지의 경쟁력이 높아질 수 있다는 분석이다.
한 연구원은 “미국 중간선거 이후 민주당이 다수당이 될 경우 데이터센터 건설에 따른 환경문제가 주요 이슈로 부상할 가능성이 있다”며 “자체 발전설비 운영이 표준화되는 과정에서 대기오염과 소음이 적은 연료전지의 중요성이 커질 수 있다”고 말했다.
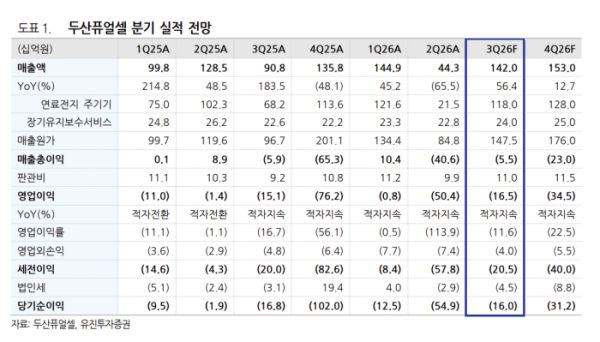
단기 실적은 적자가 이어질 전망이다. 두산퓨얼셀의 3분기 매출액은 전년 동기 대비 56.4% 증가한 1420억원으로 예상됐다. 반면 영업손실은 165억원으로 적자가 지속될 것으로 봤다. 국내 기존 수주 물량 인도가 늘며 매출은 회복되지만 스택 교체 비용과 SOFC 공장 고정비 증가가 수익성을 압박할 전망이다. 4분기에도 매출액 1530억원, 영업손실 345억원으로 적자가 이어질 것으로 예상했다.
실적 전환점은 2027년 하반기로 제시했다. 미국향 물량은 내년 1분기 말부터 인도가 시작되고 하반기로 갈수록 출하량이 늘어날 것으로 예상됐다. 이에 따라 연료전지 주기기 매출도 올해 3891억원에서 2027년 8540억원으로 두 배 이상 증가할 전망이다. 연결 매출액은 올해 4841억원에서 2027년 9640억원으로 99.1% 늘고, 영업이익은 올해 1022억원 적자에서 2027년 180억원 흑자로 전환할 것으로 추정했다. 2028년 영업이익은 599억원까지 늘어날 전망이다.
최근 미국 데이터센터 사업자의 자금조달 우려로 관련 연료전지 업체 주가가 조정을 받았지만 실수요 영향은 제한적일 것으로 판단했다. 유진투자증권은 데이터센터 투자 속도가 일부 조절되더라도 전체 프로젝트 파이프라인 자체가 크고, 연료전지는 건설기간이 짧아 전력 수요에 신속하게 대응할 수 있다는 점을 긍정적으로 평가했다.
밸류에이션 매력도 있다고 봤다. 두산퓨얼셀의 2027년 예상 주가매출비율(PSR)은 2.3배로 미국 블룸에너지의 6.5배보다 낮다. 다만 목표주가는 자금조달 과정에서 발생하는 약 14%의 지분 희석을 반영해 8만원에서 7만원으로 낮췄다.
한 연구원은 “이번 자금조달로 미국과 유럽 수주 물량 대응에 필요한 재무적·생산적 기반을 확보했다”며 “해외 물량 인도가 본격화되는 내년 하반기부터 실적 정상화가 시작되고 추가 수주가 이어질 경우 글로벌 데이터센터용 연료전지 업체로 재평가될 가능성이 높다”고 말했다.