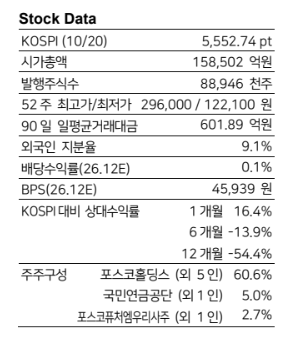
LS증권은 21일 포스코퓨처엠이 기존 삼원계 양극재 생산라인을 리튬인산철(LFP) 생산라인으로 전환하며 미국 에너지저장장치(ESS) 시장 진출에 속도를 내고 있다고 평가했다. 다만 3분기 실적은 양·음극재 부문 적자로 시장 기대치를 밑돌 것으로 전망했다. 투자의견은 '보유'를 유지하고 목표주가는 기존 14만원에서 15만3000원으로 상향했다.
정경희 LS증권 연구원은 전날 포스코퓨처엠 포항 공장을 방문한 결과 기존 삼원계 소성라인 4개 중 1개의 LFP 전환이 완료돼 양산을 준비하고 있으며, 추가 1개 라인의 개조도 진행 중이라고 밝혔다. 나머지 라인을 포함한 전환 작업은 2027년 5월쯤 마무리될 예정이다.
포스코퓨처엠은 국내 배터리 업체들이 미국 ESS 시장 진출을 위해 비중국산 LFP를 채택하는 상황을 사업 확대의 기회로 보고 있다. 신규 공장을 건설하는 대신 기존 설비를 활용해 투자 부담을 줄이고 공장 가동률을 높인다는 전략이다.
LFP 제조공정은 원료 혼합·습식 밀링·분무 건조 등 상공정과 소성·해쇄 등 하공정으로 나뉜다. 포스코퓨처엠은 기존 삼원계 설비를 활용할 수 있는 하공정을 우선 전환하고 상공정은 추후 전환할 계획이다. 별도 전구체 제조공정을 생략하는 무전구체 공법을 통해 원가를 낮추는 방안도 추진하고 있다.
정 연구원은 포스코퓨처엠이 2032년 미국 첨단제조생산세액공제(AMPC) 종료 이전에 중국 업체들과 경쟁할 수 있는 원가 경쟁력을 확보하는 것을 목표로 하고 있다고 설명했다.
다만 단기 실적은 부진할 것으로 예상했다. LS증권은 포스코퓨처엠의 3분기 영업이익을 132억원으로 추정했다. 전년 동기 대비 81%, 전 분기 대비 52% 감소한 규모로 시장 전망치인 200억 원에도 못 미친다.
양극재 부문은 제너럴모터스(GM)향 물량 감소분을 중국향 소형 제품 판매로 만회하려 했지만 판매가 예상보다 저조했던 것으로 분석했다. 환율과 리튬 가격 하락까지 겹치면서 적자가 예상된다. 음극재 부문도 낮은 가동률로 적자가 지속될 전망이다. 반면 기초소재 부문은 유가 강세에 따른 제품 가격 호조로 203억원의 영업이익을 기록하며 전체 실적을 뒷받침할 것으로 추정했다.
정 연구원은 포스코퓨처엠이 기초소재 사업을 바탕으로 상대적으로 안정적인 재무구조를 유지하고 있지만 자기자본이익률(ROE)은 당분간 낮은 수준에 머물 것으로 내다봤다. 높은 성장 기대감이 이미 주가에 반영된 데다 이익을 견인하는 기초소재 부문이 철강 소재산업에 속한다는 점에서 현재 주가를 저평가 국면으로 보기 어렵다고 판단했다.