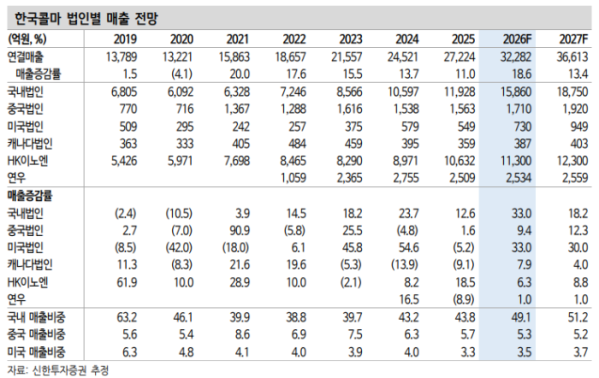
신한투자증권은 21일 한국콜마에 대해 투자의견 ‘매수’와 목표주가 15만3000원을 유지했다. 신규 인디 브랜드 고객 확대와 수출 수요 증가가 국내 법인의 성장세를 이끌고 있다고 평가했다.
3분기 연결 매출액은 8490억원으로 전년 동기 대비 24.3%, 영업이익은 900억원으로 54.4% 증가할 전망이다. 시장 컨센서스에 대체로 부합하는 수준이다. 국내 법인 매출이 30% 이상 늘며 성장을 주도하고 중국은 10% 이내 성장, 미국은 전년 수준 또는 소폭 감소할 것으로 예상됐다.
박현진 신한투자증권 연구원은 "국내에서는 썬크림을 비롯한 기초화장품 생산 증가가 수익성 개선으로 이어지고 있고, 썬케어 매출 비중은 30%대, 스킨케어는 50%대로 추정된다"라며 "특히 수출 비중이 높은 인디 브랜드 고객사가 늘면서 고단가 제품 중심으로 매출 구성이 바뀌고 있으며, 국내법인 영업이익도 전년 대비 40% 이상 증가할 것으로 예상된다"라고 전했다.
이어 "자회사 연우의 흑자 기여 확대도 실적에 긍정적"이라며 "중국법인은 썬케어 주문 증가로 수익성이 개선되며 색조 제품 확대에 따른 원가 부담을 상쇄하고 있지만, 미국법인은 기저효과에 따른 단기 개선 가능성은 있지만 구조적인 실적 회복까지는 시간이 필요하다"라고 덧붙였다.
올해 연결 매출액은 3조2282억원으로 전년 대비 18.6%, 영업이익은 3486억원으로 45.5% 증가할 전망이다. 내년에도 매출 3조6613억원, 영업이익 4247억원으로 성장세가 이어질 것으로 추정됐다.
박 연구원은 "현재 국내 법인 중심의 성장 모멘텀이 이어지고 있다며 외국 법인의 실적 회복 여부가 향후 주가의 추가 상승 동력이 될 것"이라며 "특히 미국과 중국 사업의 수익성이 개선될 경우 국내 성장에 더해 전사 실적의 추가 재평가가 가능하다"라고 진단했다.