KB증권이 카카오의 AI 에이전트 사업 방향성을 긍정적으로 평가하면서도 실질적인 수익화 성과를 확인할 필요가 있다고 분석했다. 기존 플랫폼 사업의 성장세가 둔화하는 가운데 인적분할에 따른 자회사 지분가치 할인까지 반영하면서 목표주가를 대폭 낮췄다.
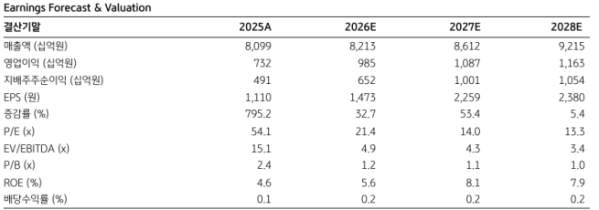
21일 KB증권은 카카오에 대한 투자의견 '매수'를 유지하면서 목표주가를 기존 5만7000원에서 3만9000원으로 32% 하향 조정했다. 목표주가 하향의 주요 배경은 톡비즈 매출 성장 둔화와 인적분할에 따른 지분가치 할인이다. KB증권은 카카오 본사 사업가치를 약 10조2000억원으로 평가했다. 카카오뱅크와 카카오페이, 에스엠 등 주요 자회사 지분가치에는 지주회사 순자산가치(NAV) 할인율 50%를 적용해 약 7조원으로 산정했다. 이에 따라 자회사 지분가치는 기존 평가 대비 51% 감소했다.
단기 실적 전망도 밝지 않다. KB증권은 카카오의 올해 3분기 매출액을 2조227억원, 영업이익을 2363억원으로 추정했다. 전년 동기 대비 각각 3.1% 증가, 2.2% 감소한 수준으로 시장 컨센서스를 밑돌 것으로 전망했다. 실적 부진의 주요 원인으로는 플랫폼 사업의 성장 둔화를 꼽았다. 그동안 카카오의 실적 개선을 이끌었던 톡비즈 매출은 3분기 6247억원으로 전년 동기 대비 11% 증가하겠지만, 전분기보다 성장률이 낮아질 것으로 예상했다.
디스플레이 광고(DA)는 계절적 비수기에도 양호한 성장세를 유지할 것으로 전망했다. 반면 메시지 광고는 지난해 민생회복지원금 관련 메시지 집행에 따른 높은 기저 부담이 영향을 미칠 것으로 분석했다. 4분기에도 지난해 카카오톡 앱 개편에 따른 광고 매출 증가의 기저효과가 부담으로 작용할 전망이다.
카카오모빌리티 역시 공휴일 증가에 따른 비수기 영향이 예상된다. 콘텐츠 사업은 부진이 이어지는 가운데 그동안 양호한 실적을 기록했던 에스엠도 주요 아티스트의 활동 감소로 성장세가 둔화할 것으로 내다봤다.
다만, 중장기 성장동력으로 추진하는 AI 에이전트 사업에 대해서는 긍정적인 평가를 내놨다. 카카오는 최근 '이프 카카오 2026(if kakao 2026)'을 통해 AI 에이전트 사업 방향성과 구체적인 수익화 전략을 공개했다.
카카오가 제시한 주요 사업모델은 AI 기반 검색광고 시장 진출과 커머스 거래액 확대, 외부 서비스 연계를 통한 중개 수수료 확보 등이다. 기존 카카오톡 이용자 기반을 활용할 수 있다는 점에서 수익화가 본격화하면 전사 이익 규모를 한 단계 끌어올릴 수 있다는 분석이다.
문제는 실행 속도다. 카카오는 지난해부터 AI 에이전트 사업을 추진했지만 외부 파트너사와의 협업 지연 등으로 사업 진척이 기대에 미치지 못했다. 사업 추진 이후 상당한 시간이 지났음에도 가시적인 성과가 제한적이라는 평가다.
이지은 KB증권 연구원은 "기존 카카오톡 이용자 기반을 활용하는 만큼 수익화가 본격화될 경우 전사 이익 규모를 한 단계 높일 수 있을 것으로 기대된다"면서도 "외부 파트너사와의 협업 지연 등으로 사업 진척 속도가 기대에 미치지 못하고 있다"고 설명했다. 이어 "향후 서비스 출시와 초기 수익화 성과가 확인되는 시점부터 주가 반등이 가능할 것으로 전망한다"고 덧붙였다.