캐피탈업계가 자동차금융 중심의 사업구조에서 벗어나 AI·로봇 등 첨단산업으로 금융 지원을 확대해야 한다는 제언이 나왔다. 기업의 설비투자와 성장자금 공급을 늘리기 위해서는 출자·자본규제를 합리화하고 자산관리 관련 업무범위를 넓히는 제도 개선이 필요하다는 지적이다.
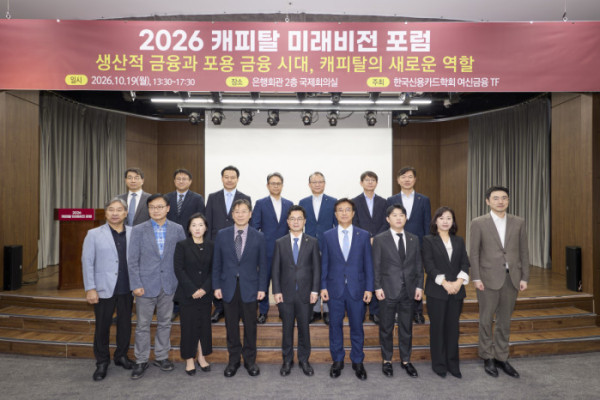
한국신용카드학회는 19일 서울 중구 은행회관에서 ‘생산적 금융과 포용 금융 시대, 캐피탈의 새로운 역할’을 주제로 ‘2026 캐피탈 미래비전 포럼’을 개최했다. 이날 참석자들은 캐피탈사의 생산적금융 역할을 강화하고 중저신용자와 청년층의 금융 접근성을 높이기 위한 방안을 논의했다.
윤종문 여신금융협회 여신금융연구소 실장은 캐피탈사가 자동차 구매자금 지원을 넘어 자산의 취득부터 운용·관리·재유통까지 담당하는 ‘물적금융 기관’으로 진화해야 한다고 강조했다.
이를 위해 전기차 배터리의 상태와 사용 이력에 따른 잔존가치 평가 역량을 높이고, 리스·렌탈 계약 종료 후 반납 차량의 중고차 매매와 본업 연계 보험 판매를 허용할 필요가 있다고 제언했다.
윤 실장은 “금융은 구매에서 끝나지 않는다”며 “관리·처분·보험까지 물적금융 역할을 확대해야 한다”고 말했다. 이어 배터리와 로봇, AI 인프라 등 미래산업으로 금융 지원 범위를 넓혀 기업의 초기 설비투자 부담을 낮춰야 한다고 덧붙였다.
김규림 KPMG경제연구원 상무는 캐피탈사가 은행과 자본시장을 보완하는 생산적금융의 주요 공급 주체가 될 수 있다고 평가했다. 기업의 성장 단계에 맞춰 설비금융과 기업대출, 신기술금융을 확대하되 건전성을 확보할 수 있도록 규제체계를 정비해야 한다는 설명이다.
김 상무는 “생산적금융을 키우려면 규제도 정교하게 설계해야 한다”며 “자산의 실제 위험에 비례한 자본규제와 거래 실질에 맞는 출자규제 합리화가 필요하다”고 강조했다.
중저신용자와 청년층을 위한 포용금융 확대 방안도 제시됐다.
서지용 상명대 경영학부 교수는 중저신용자가 보유 차량을 매각하지 않고도 필요한 자금을 마련할 수 있도록 자동차담보대출 활용도를 높여야 한다고 주장했다. 일정한 금리와 소비자 보호 요건을 충족하는 자동차담보대출을 중금리대출로 인정하는 방안도 제안했다.
서 교수는 “내 차를 팔지 않고도 낮은 금리로 자금을 조달할 수 있어야 한다”고 강조했다. 자동차와 설비를 직접 구매하지 않고 이용하는 구독형 자산금융 활성화와 금융회사 간 공동대출·연계금융 업무범위 정비도 주요 과제로 꼽았다.
오창석 청년재단 이사장은 청년층의 생애주기에 맞춘 금융 지원 필요성을 강조했다. 청년들이 중요하게 생각하는 기회로 일자리(69.6%), 자산형성(54.7%), 주거(35.7%)를 꼽았다는 조사 결과를 제시하며 취업과 독립, 결혼·양육 등 단계별 금융 수요에 대응해야 한다고 설명했다.
오 이사장은 “청년에게 작은 금리 차이는 새로운 선택과 자립의 기회로 이어질 수 있다”며 “캐피탈사의 자산금융·담보금융 전문성을 활용해 청년층의 생활자산 취득에 따른 초기비용 부담을 줄여야 한다”고 강조했다.