iM증권은 19일 LS ELECTRIC에 대해 투자의견 ‘매수’를 유지하고 목표주가를 23만5000원으로 하향했다. 북미 데이터센터향 수주 확대와 단납기 프로젝트 증가가 실적 개선을 이끌 것으로 평가했다.
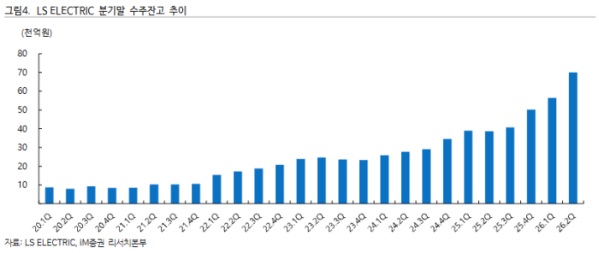
이상헌 iM증권 연구원은 "올해 신규수주는 6조원 이상으로 전년 대비 62.2% 증가할 전망으로, 북미 데이터센터 관련 수주가 지난해 약 8000억원에서 올해 2조7000억원으로 늘어날 것"이라며 "상반기에는 북미 하이퍼스케일 데이터센터향 수배전반·배전변압기 1703억원, 블룸에너지향 배전솔루션 3190억원 등을 수주했다"라고 전했다.
이어 "하반기에도 수주 흐름은 이어지고 있다"라며 "북미 빅테크 데이터센터 전력설비 2309억원, 하이퍼스케일러향 초고압 변압기 1812억원, 블룸에너지향 배전솔루션 1853억원 등 세 건의 수주액만 5974억원에 달한다"라고 밝혔다.
이 연구원은 "AI 데이터센터 확산에 따라 빅테크 기업들이 전력망 의존도를 낮추고 부지 내에서 직접 전력을 생산하는 온사이트 발전을 확대하는 점도 긍정적"이라며 "이에 따라 마이크로그리드와 배전 인프라 수요가 커지면서 LS ELECTRIC의 배전반과 관련 솔루션 수주도 늘어날 것으로 예상한다"라고 내다봤다.
더불어 "차세대 성장축으로는 800VDC를 꼽는데, 엔비디아가 주도하는 800VDC 아키텍처에 대응해 LS ELECTRIC은 SST와 SSCB, DC-DC 컨버터 등을 개발하고 있다"라며 "고성장이 예상되는 저압 직류전력망(LVDC) 시장에서 선점 효과가 기대된다"라고 진단했다.
3분기 매출액은 1조7653억원으로 전년 동기 대비 45.1%, 영업이익은 1958억원으로 94.2% 증가할 전망이다. 북미향 고수익 프로젝트의 매출 인식이 늘면서 시장 기대치를 소폭 웃돌 것으로 예상됐다. iM증권은 단납기 수주 확대와 800VDC 사업 진전이 향후 성장성과 수익성을 동시에 높일 것으로 봤다.