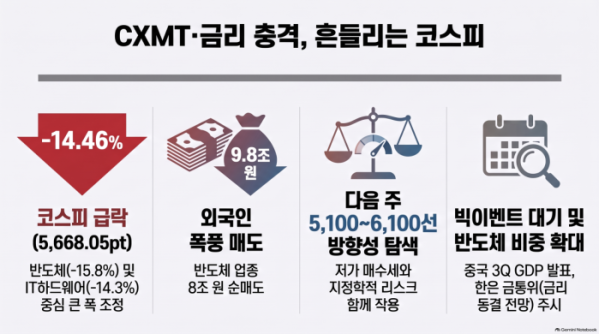
이번 주 국내 증시는 중국 CXMT의 기술 추격 우려와 미국 9월 소비자물가지수(CPI) 예상치 상회에 따른 추가 금리 인상 우려 등으로 높은 수준의 변동성을 보이며 하락했다. 다음 주 시장은 중국 3분기 국내총생산(GDP)과 한국은행 10월 금융통화위원회 등 주요 일정을 소화하며 코스피 지수의 방향성을 탐색할 전망이다.
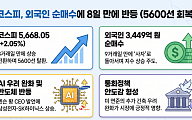
17일 한국거래소에 따르면 이번주 코스피 지수는 지난 8일 대비 957.88포인트(14.46%) 하락한 5668.05에 거래를 마쳤다. 이번 주 코스피는 중국 CXMT의 차세대 D램 셀 구조 기술 개발 진전 소식과 미국의 9월 CPI 충격이 겹치며 반도체를 중심으로 급락세를 나타냈다.
업종별로는 명암이 극명하게 엇갈렸다. 주간 성과 상위 업종은 운송이 1.9% 상승하며 강세를 보였다. 철강은 보합(0.0%)을 기록했고 IT가전은 0.5% 하락하며 상대적으로 선방했다.
반면 일부 업종은 부진을 면치 못했다. 주간 성과 하위 업종으로는 반도체가 15.8% 하락했고 IT하드웨어도 14.3% 밀렸다. 기계 역시 13.2% 하락하며 큰 폭의 조정을 받았다.
수급 측면에서는 개인이 대규모 순매수에 나선 반면 외국인은 거센 매도세를 보였다. 10월 8일부터 10월 14일까지 코스피 시장에서 외국인은 9조8457억원 순매도했다. 반면 개인은 6조4251억원 순매수했고 기관도 6716억원 순매수했다. 외국인은 조선(1448억원), 운송(868억원), 건설·건축(846억원) 등을 순매수한 반면 반도체(8조원), 기계(4688억원), IT가전(3417억원) 등은 대거 순매도했다.
다음 주 시장의 관건은 리스크 확산 우려 속에서 방향성 모색이 가능할지 여부다. NH투자증권은 다음 주 코스피 예상 범위를 5100~6100으로 제시했다. 상승 요인으로는 저가매수세 유입과 3분기 실적 모멘텀을 꼽았고 하락 요인으로는 꼬리 위험 확산과 지정학 리스크를 제시했다.
시장의 시선은 AI 투자 지속 가능성과 수급 개선 여부에 쏠린다. 최근 고금리 환경 속에서 AI 인프라 기업인 코어위브의 무담보채권 이슈로 투자 지속성에 대한 의심이 확대됐다. 다만 현금창출력이 우수한 빅테크와 투자등급 채권은 안정적이며 반도체 외국인 지분율이 48%대로 낮아진 만큼 3분기 실적 시즌을 거치며 수급 환경이 개선될 수 있다는 분석이다. 11월 초 예정된 앤트로픽 기업공개(IPO)가 지나면 자금 재배분이 마무리되며 외국인 매도 압력도 완화될 가능성이 있다.
주요 대외 경제지표와 통화정책 이벤트도 대기하고 있다. 10월 19일에는 중국의 3분기 GDP 성장률(컨센서스 4.4%)과 9월 소매판매 및 산업생산 지표가 발표된다. 10월 22일에는 한국은행 금융통화위원회가 열리며 시장에서는 기준금리 동결(3.00%)을 전망하고 있다. 아울러 미국의 9월 주택착공건수(20일)와 10월 S&P글로벌 구매관리자지수(PMI)(23일) 등도 공개된다.
시장에서는 지정학 리스크와 미국 중간선거 일정 등을 고려할 때 단기적으로 방향성을 탐색하는 과정이 이어질 것으로 보고 있다.
이상준 NH투자증권 연구원은 "지정학 리스크와 미국 중간선거 일정 등을 고려할 때 방향성 모색의 시간이 필요하다"며 "포트폴리오 관점에서는 이번 급락의 중심이 된 반도체 비중 확대 전략이 필요하며 한국 10월 1~10일 수출 증가와 TSMC의 3분기 호실적 등을 감안하면 펀더멘털은 여전히 긍정적"이라고 분석했다.