현대차증권은 16일 휴젤에 대해 미국 판매체계 전환에 따른 일시적인 실적 부진이 예상된다며 목표주가를 기존 40만원에서 28만1000원으로 29% 하향 조정했다. 투자의견은 '매수'를 유지했다.
김현석 현대차증권 연구원은 "휴젤은 미국 판매사 베네브를 기존 유통사에서 판매대행(CSO) 체제로 전환하고 있다"며 "이 과정에서 베네브가 보유한 4~5개월분의 재고를 재매입하면서 미국향 보툴리눔 톡신에서 마이너스 매출이 발생할 것으로 예상된다"고 설명했다.
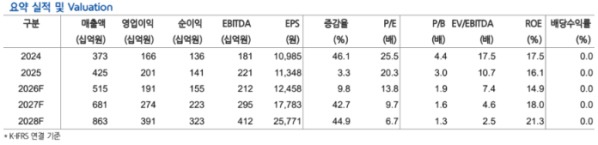
이에 따라 3분기 매출액은 전년 동기 대비 1.6% 감소한 1042억원, 영업이익은 41.1% 줄어든 279억원으로 시장 기대치를 밑돌 것으로 전망했다. 영업이익률은 26.8%로 예상했다.
미국 판매체계 전환에 따른 비용 증가도 수익성에 부담으로 작용할 전망이다. CSO 체제 전환 비용과 미국 영업인력 채용에 따른 인건비 증가가 3분기부터 본격적으로 반영되면서 하반기 영업이익률 하락은 불가피하다는 분석이다.
다만 판매체계 변경에 따른 실적 부진은 일시적이며, 4분기부터 미국향 톡신 매출이 정상화될 것으로 내다봤다. 휴젤은 2027년 하반기부터 미국에서 완전 직판 체제로 전환할 것으로 파악됐다. 직판 전환 이후 판매가격과 시장점유율이 함께 상승하면서 실적 성장세가 강화될 것이라는 전망이다.
미국 이외 지역의 사업 전망은 긍정적으로 평가했다. 국내와 중국, 유럽, 브라질 등 주요 시장에서 톡신 사업이 차질 없이 진행되고 있으며, 화장품 부문도 국내외에서 높은 성장세를 이어갈 것으로 예상했다. 3분기부터는 세포외기질(ECM) 기반 스킨부스터 '셀레디엠'의 매출 기여도 시작될 것으로 전망했다.
김 연구원은 미국 직판 효과가 나타나는 시점이 늦춰진 점을 반영해 목표주가를 낮췄다고 설명했다. 목표주가 산정에 적용한 2026년 예상 지배주주순이익을 기존 1800억 원에서 1545억원으로, 목표 주가수익비율(PER)은 28배에서 최근 3년 평균인 23배로 하향했다.
그는 미국 직판 전환에 따른 매출 증가가 2027년 하반기부터 영업레버리지 효과로 이어질 것으로 예상하면서 향후 직판 효과가 확인되면 밸류에이션 재평가도 가능할 것으로 내다봤다.