스몰인사이트리서치는 16일 디아이티에 대해 광학검사장비에서 반도체 레이저 공정장비로 사업 중심을 옮기면서 이익 창출력이 크게 높아졌다고 평가했다.
디아이티의 올해 상반기 매출액은 901억원으로 전년 동기 대비 77.6%, 영업이익은 305억원으로 121.7% 증가했다. 상반기 영업이익만으로 지난해 연간 영업이익 231억원을 넘어섰다. 영업이익률도 지난해 21.4%에서 올해 상반기 33.9%까지 상승했다.
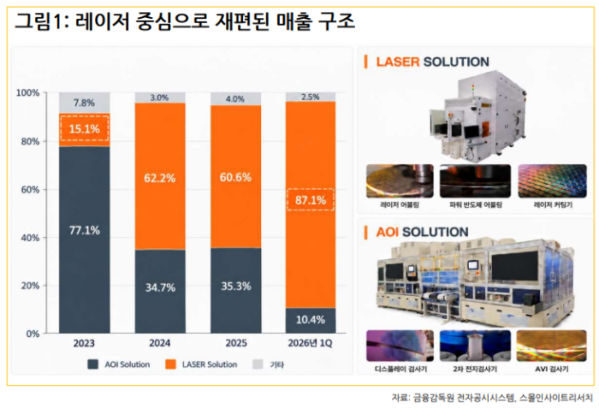
스몰인사이트리서치에 따르면 실적 개선은 레이저 장비 중심의 사업구조 전환이 이끌었다. 레이저 솔루션 매출 비중은 2023년 15.1%에서 지난해 60.6%로 확대됐고 올해 1분기에는 87.1%까지 높아졌다. 반면 기존 자동광학검사(AOI) 장비 비중은 같은 기간 77.1%에서 10.4%로 낮아졌다.
SK하이닉스의 설비투자 확대도 추가 수주 기회로 꼽혔다. 디아이티는 2019년부터 SK하이닉스와 레이저 어닐링 장비를 공동개발해 2023년부터 양산 장비를 공급하고 있다. 올해 1~3월 공시한 SK하이닉스향 장비 공급계약은 3건, 약 688억원 규모다.
스몰인사이트리서치는 SK하이닉스가 청주 M15X 양산 일정을 앞당기고 용인 Y1 투자를 진행하면서 올해 4분기부터 내년 상반기까지 후속 장비 발주 가능성도 제시했다. 레이저 장비 적용 분야도 메모리 반도체에서 실리콘 카바이드(SiC) 전력반도체로 넓히고 있다.
재무구조도 안정적이다. 6월 말 현금성자산과 기타 유동 금융자산은 약 1952억원이며 금융기관 차입금은 약 1000만원에 불과하다. 부채비율은 15.3%다. 다만 상반기 최대 고객사 매출 비중이 84%에 달해 고객 집중도와 관련 법적 분쟁은 기업가치 할인 요인으로 꼽혔다.