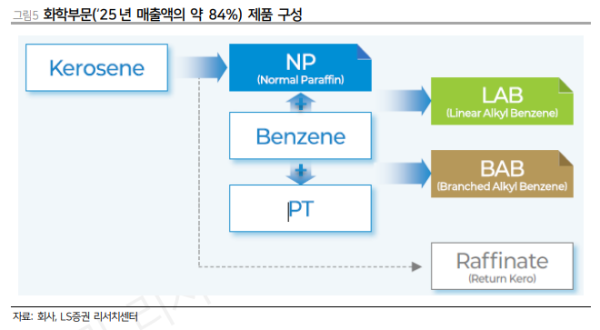
LS증권은 15일 이수화학에 대해 3분기에도 비교적 견조한 실적이 이어질 것으로 전망했다. 이수화학은 화학과 건설, 의약 사업을 영위하고 있으며 지난해 매출의 약 84%가 화학 부문에서 발생했다.
3분기 영업이익은 약 400억원 수준으로 예상됐다. 2분기 영업이익 916억원에는 못 미치지만 지난해와 비교하면 높은 수준을 유지할 전망이다. 7~8월 원재료 부족으로 생산량이 약 10% 감소하고 환율 영향도 더해지면서 전 분기보다 이익이 낮아질 것으로 분석됐다.
정경희 LS증권 연구원은 "화학 부문의 핵심 제품인 노말파라핀(NP)과 선형알킬벤젠(LAB)의 공급 여건은 여전히 우호적"이라며 "일본 ENEOS의 NP 설비 폐쇄와 이탈리아 Sasol의 LAB 설비 감축, 중동·중국 업체의 증설이 맞물리면서 NP는 공급이 타이트해지고 LAB는 지역별 수급 불균형이 나타나고 있다"라고 전했다.
LS증권에 따르면 이수화학은 유럽법인과 중남미 판매망을 활용해 공급 부족 지역으로 물량을 재배치하고 있다.
정 연구원은 "등·경유 강세 마진이 2028년까지 이어질 가능성이 있으며, 원유 믹스와 정제설비 생산능력 간 불일치가 구조적인 공급 부족을 만들고 있다"라며 "NP와 LAB가 세탁세제 등 필수 소비재 원료로 쓰여 수요가 안정적인 데다, 이수화학은 S-Oil에서 원재료를 파이프라인으로 공급받아 경쟁사 대비 조달 안정성도 높다"라고 평가했다.
더불어 "비화학 부문의 실적 개선도 긍정적으로, 하반기 실적은 상반기보다 나을 전망"이라며 "지난해 연결 부채비율은 305%에 달했지만 이수건설은 올해 상반기 흑자 전환했고, 회사는 영구채 발행 등을 통해 연말 부채비율을 낮출 계획"이라고 밝혔다.
올해 영업이익은 2000억원에 근접할 것으로 전망됐다. 상반기에 이미 화학 부문을 중심으로 1164억원의 영업이익을 거둔 가운데 9~10월 원유와 등유 가격이 다시 강세를 보이며 제품 가격도 상승하고 있다. LS증권은 현재 흐름이 이어지면 연간 영업이익이 회사 시가총액의 3분의 2를 웃돌 수 있다고 분석했다.