국내 주요 증권사들의 올해 3분기 순이익이 전년 동기 대비 약 45% 감소할 것이라는 전망이 나왔다. 증시 거래대금 감소와 금리 상승에 따른 운용손익 둔화가 실적에 부담으로 작용할 것으로 예상된다. 다만, 연말 배당을 앞두고 높은 배당수익률을 기대할 수 있는 증권주에 주목해야 한다는 분석이다.
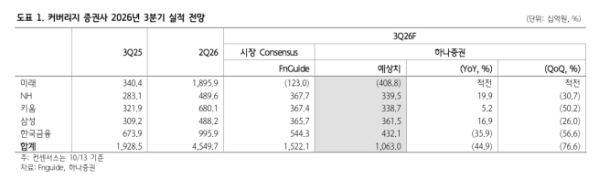
14일 하나증권은 커버리지 증권사 5곳(미래에셋·삼성·키움·한국금융지주·NH투자증권)의 올해 3분기 연결 지배주주순이익을 총 1조630억원으로 전망했다. 지난해 같은 기간보다 44.9%, 직전 분기보다 76.6% 감소한 규모다. 시장 컨센서스인 1조5221억원도 약 30% 밑도는 수준이다.
증권사들의 실적 둔화는 거래대금 감소와 금리 상승에 따른 트레이딩 손익 악화가 주요 원인으로 꼽힌다. 4분기에도 국내 증시 거래대금이 현재 수준에 머물 경우 추가적인 감익 가능성이 제기된다.
증권사별로는 한국금융지주의 3분기 지배주주순이익이 4321억원으로 전년 동기 대비 35.9% 감소할 것으로 예상됐다. 미래에셋증권은 4088억원의 순손실을 기록하며 적자 전환할 것으로 전망됐다. 반면, 삼성증권과 NH투자증권, 키움증권은 전년 동기 대비 순이익이 증가할 것으로 추정됐다. 삼성증권의 3분기 지배주주순이익은 3615억원으로 전년 동기 대비 16.9% 증가할 것으로 예상됐다. NH투자증권은 3395억원으로 19.9%, 키움증권은 3387억원으로 5.2% 늘어날 전망이다. 다만 이들 증권사 역시 직전 분기와 비교하면 순이익이 각각 26.0%, 30.7%, 50.2% 감소할 것으로 분석됐다.
특히, 미래에셋증권은 스페이스X 투자자산 평가손실이 실적에 상당한 영향을 미칠 것으로 예상됐다. 하나증권은 스페이스X 주가 하락분과 평균 환율을 단순 적용한 관련 평가손실을 7656억원으로 추정했다. 다만, 실제 손실 규모는 환헤지 등에 따라 축소될 가능성이 있으며, 4분기 스페이스X 주가가 3분기보다 높은 수준을 유지하면 평가이익이 다시 반영될 수 있다고 설명했다.
하나증권은 단기 실적 둔화에도 증권업종에 대한 '비중확대' 의견을 유지했다. 실적에 대한 시장 기대치가 낮아지는 가운데 연말 배당이 주가 하방을 지지할 수 있다는 판단이다. 증권사별 기대배당수익률은 키움증권이 8.5%로 가장 높았다. NH투자증권은 8.2%, 삼성증권은 8.1%, 한국금융지주는 6.0%로 추정됐다.
고연수 하나증권 연구원은 "실적에 대한 시장의 눈높이가 낮아지고 있으며 연말 배당을 앞두고 기대배당수익률이 높은 증권주 중심의 매수 접근은 여전히 유효하다"며 "단기 실적 둔화에도 배당 매력이 주가 하방을 지지할 것으로 예상한다"고 밝혔다.