KB증권은 13일 에이피알에 대해 환율 하락과 유럽 물류비 증가로 3분기 영업이익이 시장 기대치를 밑돌 것으로 전망했다. 다만 글로벌 사업 확장세는 견조하다며 투자의견 '매수'와 목표주가 53만원을 유지했다.
손민영 KB증권 연구원은 에이피알의 3분기 연결 매출액을 전년 동기 대비 102.9% 증가한 7832억원, 영업이익은 86% 늘어난 1695억원으로 추정했다. 영업이익은 시장 컨센서스를 14.1% 밑도는 수준이다. 영업이익률은 21.6%로 전년 동기보다 2%포인트(p) 낮아질 것으로 예상했다.
실적 부진의 주요 요인으로는 환율 하락과 유럽 물류비 증가를 꼽았다. 3분기 말 원·달러 환율이 전분기 대비 11.9% 하락하면서 매출원가율이 약 2%p 상승한 것으로 추정했다. 여기에 국제회계기준(IFRS18) 조기 적용으로 매출채권·채무 관련 외화환산평가손실이 영업이익에 반영되면서 약 130억원의 부담이 발생한 것으로 분석했다.
유럽에서는 항공운송이 지속되는 가운데 현지 내륙 운송 비용도 미국보다 약 40% 높은 수준을 유지하고 있다. 특히 네덜란드 물류 거점에서 유럽 각국으로 배송하는 물량이 늘면서 비용 부담이 커지고 있다는 설명이다.
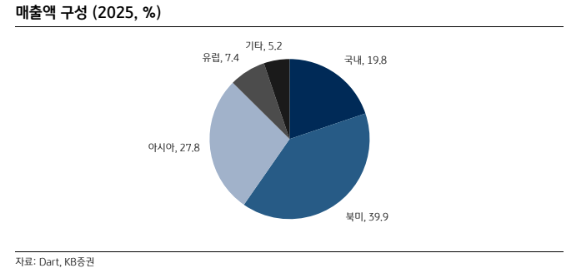
지역별로는 북미 매출액이 전년 동기 대비 123.2% 증가한 3650억 원을 기록할 것으로 전망했다. 대규모 프로모션 부재로 온라인 매출은 전분기 대비 감소하지만, 얼타(Ulta)의 취급 제품과 매대 확대, 타깃(Target)의 재주문 증가로 오프라인 매출은 성장할 것으로 예상했다.
유럽 매출액은 1741억원으로 전년 동기 대비 720.8%, 전분기 대비 20% 증가할 것으로 내다봤다. 반면 국내 매출액은 538억원으로 31.2% 감소하고, 아시아 매출액은 1162억원으로 11.6% 증가하겠지만 전분기보다는 줄어들 것으로 예상했다. 부스터프로 신제품 판매 부진이 주요 원인으로 지목됐다.
KB증권은 단기적인 비용 부담에도 메디큐브의 글로벌 성장세는 견조하다고 평가했다. 10월 아마존 프라임데이에서 유럽 주요 5개국의 베스트셀러 순위(BSR) 100위 안에 평균 16개 제품이 진입하며 미국을 웃도는 성과를 거뒀다는 설명이다.
손 연구원은 대규모 프로모션이 집중되는 4분기 미국과 유럽을 중심으로 성장세가 다시 가속화할 것으로 기대했다. 목표주가 53만원은 지난 12일 종가 35만2000원 대비 50.6%의 상승 여력이 있는 수준이다.