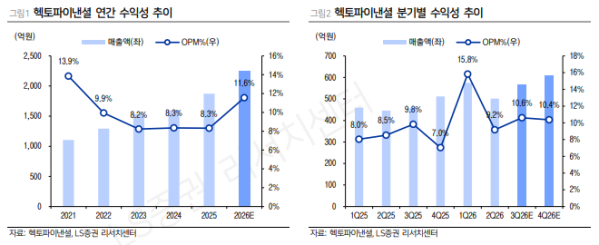
LS증권은 13일 헥토파이낸셜에 대해 신규 간편현금결제 서비스 재개와 크로스보더 정산 확대를 바탕으로 3분기 실적 개선이 기대된다고 평가했다.
3분기 매출액은 566억원으로 전년 동기 대비 24%, 영업이익은 60억원으로 33% 증가할 전망이다. 영업이익률은 10.6%로 예상됐다. 선유진 LS증권 연구원은 "2분기 거래 구조 보완을 위해 일시 중단됐던 신규 서비스가 3분기 재개되면서 수익성이 높은 간편현금결제 부문의 실적 기여가 다시 확대될 것"이라고 전망했다.
이어 "다만 신규 서비스의 수익 구조가 일부 조정된 만큼 1분기처럼 이익이 급증하기보다는 점진적인 개선에 무게가 실린다"라며 "올해 간편현금결제 매출은 653억원으로 지난해 415억원보다 크게 늘어날 것으로 추정되며, 결제대행(PG) 서비스와 가상계좌 등 기존 사업에서도 신규 고객 유입이 이어지고 있다"라고 밝혔다.
크로스보더 정산도 고마진 사업 확대를 뒷받침할 전망이다. 기존 글로벌 커머스 중심에서 여행·항공 등으로 고객군이 넓어지면서 전사 수익성 개선에 기여할 가능성이 제시됐다. LS증권은 올해 매출액을 2250억원, 영업이익을 260억원으로 전망했다. 전년 대비 각각 20%, 67% 증가한 수준이며 영업이익률은 11.6%로 예상됐다.
중장기적으로는 스테이블코인 등 디지털자산 기반 글로벌 결제·정산 사업도 성장축으로 꼽혔다. 헥토파이낸셜은 써클의 결제 네트워크 CPN에 이어 Open USD 생태계에도 참여하고 있다.
선 연구원은 "외환 라이선스와 글로벌 크로스보더·PSP 파트너망, 은행 지급이체망을 이미 갖춘 만큼 국내외 스테이블코인 정산 수요 확대에 대응할 기반을 확보했다"라며 "본격적인 수익화까지는 국내 가상자산 제도 정비가 필요하나, 해외에서는 법제화와 무관하게 가상자산 사업이 확대되고 있어 국내외 관련 사업 기회는 예상보다 빠르게 현실화할 것으로 예상한다"라고 진단했다.