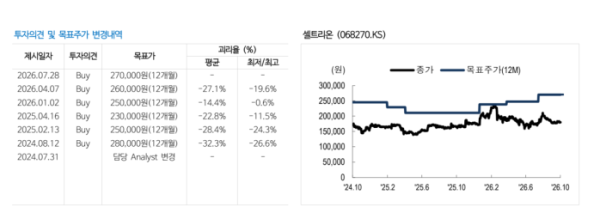
한승연 NH투자증권 연구원은 13일 “셀트리온은 경기 방어주 성격과 실적 성장성을 동시에 갖췄다”며 “올해 영업이익이 전년 대비 62% 증가하고 내년에도 30% 중후반대 성장이 기대된다”고 밝혔다.
올해 셀트리온 주가는 6% 하락해 코스피 의약품 지수의 27% 하락보다 상대적으로 견조했다. 환율 변동성은 남아 있지만 신제품 매출 확대가 실적을 방어하고 있다는 평가다.
3분기 잠정 실적도 시장 기대에 부합했다. 셀트리온은 전날 매출 1조5000억원, 영업이익 5100억원을 발표했다. 바이오시밀러 신제품의 높은 성장세가 환율 하락 영향을 상쇄했다는 분석이다.
글로벌 바이오시밀러 시장의 구조적 성장 가능성도 투자 포인트로 꼽았다. 글로벌 경쟁사 산도즈는 지난 9월 기존 블록버스터 중심이던 개발 전략을 다수 중소형 품목으로 확대하고 현재 13개인 바이오시밀러 제품군을 2028년 100개까지 늘리겠다는 계획을 발표했다.
NH투자증권은 바이오시밀러 규제 완화로 개발 가능한 시장이 크게 넓어질 것으로 봤다. 산업 재편 과정에서도 생산부터 판매까지 밸류체인을 갖춘 대형 업체가 유리해 셀트리온의 구조적 수혜가 가능하다는 판단이다.
한 연구원은 “업종 둔화에도 강력한 신제품 효과로 이익 성장이 이어지고 있다”며 “경기 방어력과 성장성을 모두 갖춘 만큼 매수 의견이 유효하다”고 말했다.