
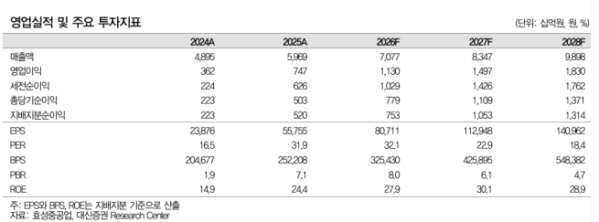
효성중공업이 올 3분기에 시장 기대치를 밑도는 실적을 기록할 것으로 전망됐다. 중동 프로젝트 납기와 북미 프로젝트 설치 지연 등 일시적 요인이 영향을 미쳤지만, 미국 AI 데이터센터와 초고압 전력기기를 중심으로 한 업황 호조는 이어질 것이란 분석이다.
8일 대신증권은 효성중공업에 대해 투자의견 '매수'를 유지하면서 목표주가는 기존 420만원에서 400만원으로 4.76% 낮췄다. 목표주가 현실화 시점 등을 반영한 조정이다. 현재 주가는 12개월 선행 주가수익비율(PER) 25배 수준으로 글로벌 전력기기 비교기업 평균인 28배보다 낮아 저평가 구간에 진입했다고 평가했다.
대신증권은 효성중공업의 3분기 매출액을 1조9090억원, 영업이익을 3032억원으로 전망했다. 전년 동기 대비 각각 18%, 38% 증가한 수준이다. 영업이익률은 15.9%로 2.3%포인트(p) 상승할 것으로 예상했다. 다만, 영업이익은 시장 컨센서스인 3280억원을 밑돌 것으로 내다봤다.
허민호 대신증권 연구원은 실적 부진의 주요 원인으로는 미국과 이란 전쟁 여파에 따른 중동 프로젝트 납기 지연과 일부 북미 프로젝트 설치 지연을 꼽았다. 북미에서 지연된 프로젝트 대부분은 4분기 실적에 반영될 것으로 예상해 중장기 실적에 미치는 영향은 제한적이라고 평가했다.
환율 영향도 일부 예상된다. 국내 법인은 해외 수출 물량 대부분을 헤지하고 있어 원·달러 환율 하락 영향이 제한적이지만, 해외 생산·판매법인은 손익계산서가 평균환율로 환산돼 영향을 받을 수 있다는 설명이다. 건설부문에서는 상반기 호실적과 달리 일부 프로젝트의 손상처리 가능성이 제기됐다.
허 연구원은 단기 실적보다 미국 전력망 투자 확대에 주목했다. 미국 연방에너지규제위원회(FERC)는 대형 전력 수요처의 계통연계 신속화와 비용 부담 등을 놓고 6개 계통운영기관에 제도 개선 관련 보고를 다음달 중 제출하도록 했다. 허 연구원은 "대형부하 전용 요금제의 시행은 전력망 건설 병목의 주요 요소인 제도적, 경제적 장애물 축소로 이어져, 2030년 이후 공급 가능 전력기기 수주 확대에 대한 불확실성 축소가 기대된다"고 말했다.
AI 데이터센터 관련 직접 수주도 본격화하고 있다. 효성중공업은 지난달 미국 빅테크 기업 2곳으로부터 765킬로볼트(kV)와 345kV 변압기를 각각 2200억원, 1665억원 규모로 수주했다. 대신증권은 이를 하이퍼스케일러가 AI 데이터센터의 계통연계를 위해 유틸리티의 변전소 투자비를 부담하기 시작한 사례로 평가했다.