
유안타증권은 7일 현대로템에 대해 3분기 실적이 시장 기대치에 부합할 것으로 전망했다. 다만 부진한 수주 흐름과 글로벌 비교기업의 멀티플 하락을 반영해 목표주가를 기존 30만원에서 15만원으로 하향 조정했다. 투자의견은 ‘매수(Buy)’를 유지했다.
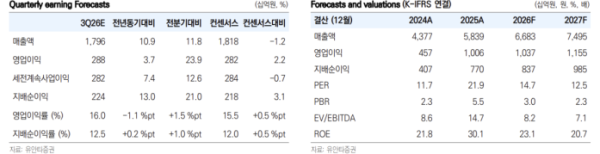
백종민 유안타증권 연구원은 “현대로템의 3분기 연결 기준 매출액은 1조7961억원으로 전년 동기 대비 10.9% 증가하고, 영업이익은 2879억원으로 3.7% 늘어날 것”이라며 “매출액과 영업이익 모두 컨센서스에 부합할 전망”이라고 밝혔다.
수출 부문에서는 원화 약세에 따른 마진 부담이 있었지만 예비성 비용 환입이 이를 상쇄할 것으로 봤다. 지난 8월 EC2 초도물량 28대 인도가 완료되면서 관련 비용이 환입된 것으로 파악됐다.
백 연구원은 “EC1 당시에도 예비성 비용 환입으로 40% 이상의 마진을 기록했다”며 “3분기 AD&RH 부문 수출 영업이익률은 상반기 33%보다 높은 37%로 추정한다”고 설명했다.
부진했던 수주 흐름은 연말부터 반전될 것으로 전망했다. 오는 12월 예정된 한국·페루 정상회담을 계기로 K2 전차와 K808 장갑차 수주가 가시화될 수 있다는 분석이다.
그는 “금년도 잔여 예산 여부에 따라 K2 전차 54대와 K808 141대 중 일부가 연내 선발주될 수 있고, 늦어도 내년 초에는 전체 물량 발주가 가능할 것”이라고 내다봤다.
이라크와 루마니아 사업도 여전히 유효하다고 평가했다. 이라크와는 대금 우회 결제 방안을 모색하고 있으며, 루마니아에서는 한국 정부의 K2 전차 품질보증을 확보하는 등 사전 준비가 진행 중이라고 설명했다.
목표주가 하향은 수주 지연에 따른 이익 추정치 하향과 글로벌 비교기업 평균 멀티플 하락, 단일 국가·품목에 대한 리스크를 반영한 결과다.
백 연구원은 “페루 사업 수주 시 할인 요인이 해소될 것으로 전망한다”며 “내년 이라크와 루마니아 사업이 가시화될 경우 진행률 매출을 반영해 추정치를 상향할 예정”이라고 말했다. 이어 “시점의 차이는 있지만 전차 수요는 유효하다고 판단해 투자의견 ‘매수’를 유지한다”고 덧붙였다.