
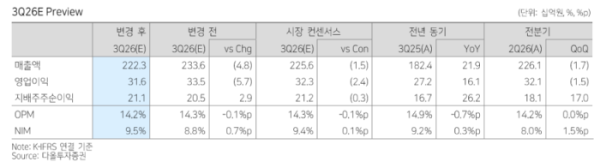
다올투자증권은 6일 코스메카코리아에 대해 한국법인의 성장세가 이어지는 가운데 미국법인 부진도 4분기부터 점차 회복될 것으로 전망했다. 투자의견 ‘매수’를 유지하고 목표주가는 기존 13만원에서 15만원으로 상향했다.
박종현 다올투자증권 연구원은 코스메카코리아의 3분기 매출액을 2223억원으로 전년 동기 대비 22% 증가할 것으로 예상했다. 영업이익은 316억원으로 16% 늘겠지만 시장 컨센서스는 소폭 밑돌 것으로 봤다. 영업이익률은 14.2%로 전분기와 유사한 수준을 전망했다.
한국법인 매출액은 1779억원으로 전년 동기 대비 37% 증가해 2분기 수준을 유지할 것으로 추정했다. 기존 더마 고객사의 재주문과 바디·미스트 신규 품목이 성장을 이끌 것으로 예상했다.
반면 미국법인 매출액은 523억원으로 15% 감소해 연결 성장률 둔화 요인으로 꼽았다. 잉글우드랩코리아 매출액은 211억원으로 33% 줄어 전분기 수준에 머물 것으로 예상했다. 다만 기대했던 1위 고객사 물량은 4분기부터 회복돼 2027년에는 본격화할 것으로 내다봤다. 잉글우드랩 매출액은 317억원으로 4% 증가할 것으로 전망했지만 환율 영향으로 미국법인 영업이익은 93억원으로 31% 감소할 것으로 예상했다. 중국 매출액은 81억원으로 색조 비중이 높아 적자가 이어질 것으로 봤다.
4분기에는 매출액 2236억원, 영업이익 311억원을 전망했다. 각각 전년 동기 대비 25%, 48% 증가한 규모다. 한국법인이 분기 1700억원대 매출을 유지하는 가운데 잉글우드랩코리아의 회복이 더해지는 구간으로 판단했다. 2027년 영업이익 전망치는 기존보다 15% 높인 1508억원으로 제시했다.
박 연구원은 한국법인의 성장 지속에 주목했다. 1위 더마 고객사의 용기 수급 부족에 따른 최근 주가 낙폭은 과도하다고 평가했으며, 수요가 공급을 초과하는 상황으로 해석했다. 12개월 선행 실적 기준 변경을 반영해 목표주가도 15만원으로 높였다.
아울러 코스메카코리아는 2000억원을 투자해 오창 공장을 신규 가동할 예정이다. 2027년 하반기부터 점진적으로 가동해 2028년 온기 가동할 것으로 예상되며, 외주 생산분 내재화를 통한 영업이익률 개선도 기대할 수 있다고 봤다.