
한국ㆍ중국 본토는 휴장
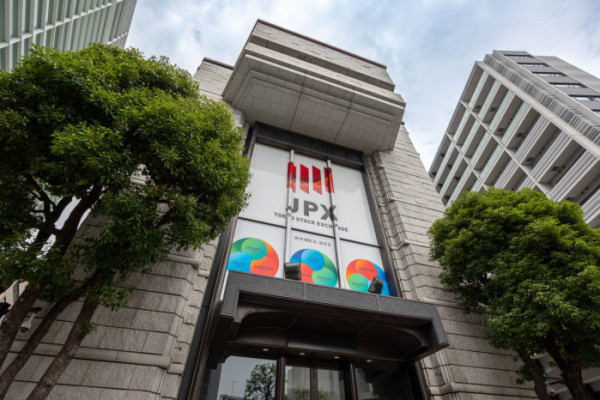
아시아증시는 5일 미국 연방준비제도(Fed·연준)가 이달 기준금리를 인상할 것이라는 전망이 약화하면서 전반적으로 상승세를 나타냈다.
일본 닛케이225지수는 2.40%, 토픽스는 1.33% 상승 마감했다. 닛케이지수는 장중에는 7만선을 회복했으나 종가는 6만9946.86를 기록했다.
일본을 제외한 MSCI 아시아·태평양 주가지수는 0.9% 올랐다.
호주 벤치마크지수인 S&P/ASX 200는 0.05% 오르며 보합세로 종료했다. 홍콩 항셍지수는 강보합세를 띠고 있다. 한국과 중국 본토 증시는 휴장했다.
뉴욕증시가 지난주 마지막 거래일인 2일 일제히 상승한 것이 아시아증시에도 긍정적인 영향을 미쳤다. 특히 나스닥100지수는 3만807.93으로 사상 최고치를 새로 썼다. 예상보다 부진한 9월 미국 고용지표에 연준의 10월 기준금리 인상에 대한 경계감이 낮아지면서 투자 심리가 회복된 영향이다.
CME 페드워치에 따르면 투자자들이 반영하고 있는 연준의 이달 금리 인상 가능성은 현재 20% 미만으로, 일주일 전의 64%에서 크게 낮아졌다. 다만 시장 참가자들은 여전히 12월에는 금리 인상이 이뤄질 것으로 예상하고 있다.
유로화는 아시아거래에서 0.8% 넘게 급락해 한때 유로당 1.1161달러까지 떨어졌다. 17개월 만에 최저 수준이다. 이후 낙폭을 일부 만회해 1.1178달러에 거래됐다. 최근 채권시장의 가파른 매도세 속에 프랑스의 재정 상황에 대한 불안이 커지면서 문제가 역내 다른 국가로 번질 수 있다는 우려가 확산한 영향이다. 지난달 약 2.5% 하락한 유로화는 프랑스의 높은 부채 수준과 내년 대통령선거를 앞둔 정치적 교착에 대한 우려가 커지면서 압박을 받아왔다.
채권시장은 대체로 안정적인 흐름을 보였다. 미국 10년물 국채 금리는 소폭 하락한 5.2686%를 기록했고, 2년물 국채 금리는 4.8101%를 나타냈다. 다만 주요국 국채 금리는 여전히 수년 만의 최고 수준에 근접해 있다. 특히 미국 국채 장기물 금리는 지난주 24년 만의 최고치를 찍기도 했다. 각국 정부의 재정 상황 악화와 대규모 국채 발행, 높은 에너지 비용으로 채권 가격이 압박 받고 있기 때문이다.
국제유가는 하락했다. 중동의 원유 수출 증가와 주요 7개국(G7)의 비축유 방출로 공급이 늘어나면서 미국·이스라엘과 이란 간 전쟁으로 걸프 지역 석유 인프라가 추가로 피해를 볼 수 있다는 우려를 상쇄했다. 브렌트유 선물은 0.5% 하락한 배럴당 101.75달러를 기록했고, 미국 서부텍사스산원유(WTI)는 0.9% 떨어진 배럴당 90.29달러를 나타냈다.