
SK스퀘어·우리금융 주주환원, 대한항공 실적 방어력 부각
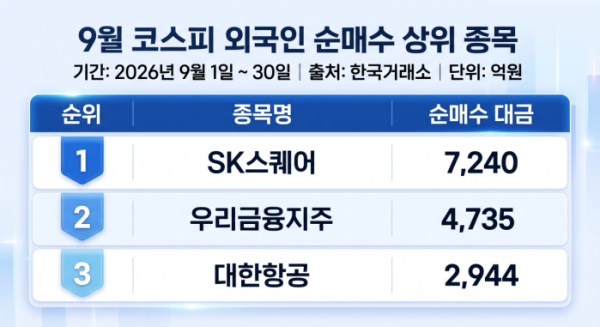
외국인 투자자가 지난 한 달간 SK스퀘어와 우리금융지주, 대한항공을 집중 매수한 것으로 나타났다. 확실한 주주환원 정책과 3분기 실적 개선 기대감이 높은 종목을 중심으로 매수에 나선 것으로 풀이된다.
6일 한국거래소에 따르면 올해 9월 1일부터 30일까지 코스피 시장에서 외국인 투자자 순매수 상위 종목을 살펴본 결과, SK스퀘어가 7240억원으로 1위를 기록했다. 이어 우리금융지주 4735억원, 대한항공 2944억원으로 각각 2위, 3위를 차지했다.
외국인 투자자의 러브콜을 가장 많이 받은 SK스퀘어는 자회사 SK하이닉스 주주환원 확대에 따른 대규모 현금 유입 기대감이 투심을 이끌었다.
최관순 SK증권 연구원은 "SK하이닉스 자사주 매입 후 소각이 완료되면 SK스퀘어 지분율은 20.7%로 상승하게 된다"며 "자사주 소각 시 지분가치 상승뿐 아니라 지분율도 상승하기 때문에 주가가 탄력적으로 움직일 가능성이 높다"고 분석했다. 10월 2일 기준 SK하이닉스는 목표 자사주 매입 물량의 76.24%를 취득 완료한 상태다.
잔여 주주환원 재원이 모두 현금 배당으로 지급될 경우 SK스퀘어 배당수입은 8조7000억원에 달할 것으로 추산된다. 이를 통해 배당가능이익을 확보한 SK스퀘어 역시 주주환원 규모를 확대할 것으로 기대된다는 분석이다.
2위에 오른 우리금융지주 역시 파격적인 주주환원책과 3분기 호실적 전망이 외국인 지갑을 열게 했다. 김인 BNK투자증권 연구원은 "2026년 이자이익 개선과 보험사 인수 및 증권사 영업 확대에 따른 비이자이익 증가 등으로 3조2000억원의 최대 실적이 예상된다"고 내다봤다.
그는 "적극적 자본관리에 따라 총주주환원율이 45%로 상향됐고, 2026년부터 비과세배당도 실시되면서 실제 주주환원은 더욱 극대화될 전망"이라고 강조했다.
3위를 기록한 대한항공은 불안정한 대외 환경 속에서도 3분기 견조한 실적 방어력을 보여줄 것이란 기대감이 매수세를 끌어당겼다.
최지운 유안타증권 연구원은 "국제선 여객과 항공화물 매출 성장이 외형 확대를 견인하는 가운데, 3분기 별도 기준 영업이익은 전년 동기 대비 30.5% 증가한 4910억원으로 전망된다"고 분석했다.
이어 "유가 변동성 확대에도 장거리·프리미엄 수요와 장기계약 확대를 기반으로 높은 이익 방어력이 기대된다"며 "2027년 아시아나항공과 통합 이후 네트워크 효율화와 비용 시너지가 더해지며 이익 체력은 올해 대비 개선될 것"이라고 평가했다.