
메리츠증권은 2일 넷마블에 대해 3분기 급격한 환율 하락과 신작 공백으로 실적이 시장 기대치를 밑돌 것으로 전망했다. 투자의견 ‘매수’를 유지했지만 적정주가는 기존 6만원에서 5만4000원으로 낮췄다.
이효진 메리츠증권 연구원은 “3분기 넷마블의 연결 매출 및 영업이익은 각각 6390억원, 786억원으로 컨센서스를 하회할 전망”이라고 밝혔다. 이는 전년 동기 대비 각각 8.2%, 13.5% 감소한 수준이다.
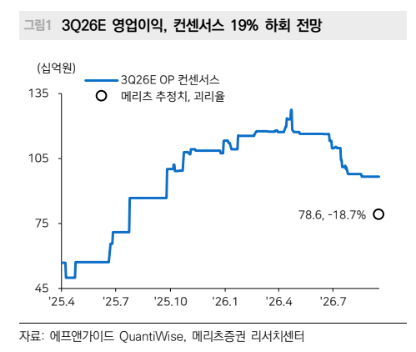
해외 매출 비중이 높은 만큼 환율 변화가 실적에 부담으로 작용했다는 분석이다. 메리츠증권은 3분기 환율이 전 분기 대비 13% 하락한 점을 반영해 매출 추정치를 350억원 낮췄고, 영업이익 전망치도 기존 1069억원에서 786억원으로 26.5% 하향했다. 3분기 영업이익 전망치는 시장 컨센서스 967억원보다 18.7% 낮다.
3분기에는 신작 출시가 없는 가운데 2분기 말 출시된 ‘SOL: enchant’가 실적을 이끌었다. 다만 이 게임은 외부 개발사 작품을 퍼블리싱하는 형태여서 자체 개발 MMORPG보다 손익 기여도가 낮다고 메리츠증권은 설명했다. 9월부터 ‘제우스: 오만의 신’, ‘이클립스’ 등이 출시되며 모바일 다중접속역할수행게임(MMORPG) 시장 경쟁도 다시 심화하고 있다.
넷마블은 하반기 예정됐던 신작 일정을 재정비하고 기존 출시작의 수명을 늘리는 데 집중하고 있다. 지난달 도쿄게임쇼에서 ‘샹그릴라 프론티어’와 ‘나 혼자만 레벨업: 카르마’를 공개했으며 두 게임 모두 사전예약을 시작했다. 메리츠증권은 상반기 출시작 두 개가 수명주기(PLC) 연장의 주요 대상이라며 이르면 4분기 성과를 확인할 수 있을 것으로 봤다. 다만 출시된 게임의 역주행이 드문 만큼 시장 기대는 높지 않다고 평가했다.
이 연구원은 넷마블의 주가가 2026년과 2027년 예상 주가수익비율(PER) 기준 각각 7.1배, 9.4배까지 낮아졌다고 짚었다. 그러면서 “아직 재정비로 인해 다음 전략을 공유하기 어렵다면 기다린 주주들을 위해 동사가 무언가를 하기에 적절한 시기”라고 말했다.