
대구 전체 미분양 30% 줄었지만 준공 후 비중 81.1%
공급 누적·선호지역 쏠림에 비선호 물량 해소 더뎌
지방 미분양 시장이 일부 개선되는 흐름과 달리 대구와 부산의 ‘악성 미분양’ 부담은 오히려 커지고 있다. 전체 미분양은 줄었지만 준공 이후까지 팔리지 않은 물량이 남으면서 지역 주택시장의 회복 속도를 늦추는 모습이다.
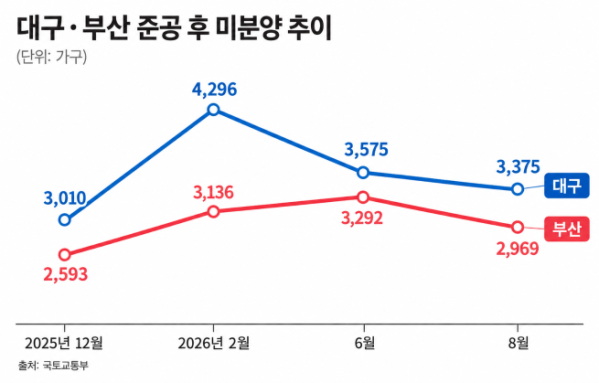
7일 국토교통부 8월 주택통계에 따르면 대구와 부산의 준공 후 미분양은 각각 3375가구, 2969가구로 총 6344가구다. 지난해 12월 말 5603가구와 비교하면 741가구(13.2%) 늘어난 규모다.
같은 기간 지방 전체 준공 후 미분양은 2만4398가구에서 2만3711가구로 687가구(2.8%) 감소했다. 지방 전반에서는 준공 이후까지 팔리지 않은 물량이 소폭 줄었지만 대구와 부산은 반대 흐름을 보인 셈이다. 두 지역 물량은 지방 전체의 26.8%를 차지한다.
준공 후 미분양은 주택이 완공된 뒤에도 분양되지 않은 물량이다. 착공 전이나 공사 중 발생하는 미분양보다 사업자의 자금 회수 부담이 크다. 물량이 장기간 쌓이면 금융비용이 늘고 할인분양 압력도 커질 수 있다. 주변 주택가격과 신규 분양시장, 향후 주택사업 추진에도 부담 요인으로 작용할 수 있다.
대구는 전체 미분양이 줄며 겉으로는 지표가 개선됐지만 준공 후 미분양은 오히려 늘었다. 지난해 12월 5962가구였던 전체 미분양은 올해 8월 4162가구로 30.2% 줄었다. 반면 준공 후 미분양은 같은 기간 3010가구에서 3375가구로 12.1% 증가했다. 이에 따라 전체 미분양 가운데 준공 후 물량이 차지하는 비중도 50.5%에서 81.1%로 높아졌다.
부산 역시 준공 후 미분양 부담이 지난해 말보다 커졌다. 준공 후 미분양은 지난해 말 2593가구에서 올해 8월 2969가구로 376가구(14.5%) 늘었다. 6월 3292가구에서 7월 3253가구, 8월 2969가구로 최근 두 달 연속 감소했지만 지난해 말 수준까지는 내려오지 못했다.
두 지역의 악성 미분양이 쉽게 해소되지 않는 데는 과거 공급이 늘어난 상황에서 주택 수요가 충분히 따라붙지 못한 영향이 크다. 분양 당시 소화되지 못한 물량이 준공 단계까지 넘어온 가운데 주택 수요가 일부 선호 지역과 가격 경쟁력을 갖춘 단지에 집중되면서 기존 미분양이 고르게 해소되지 않고 있는 것이다.
부산에서는 이런 수요 쏠림이 지역별 양극화로 나타나고 있다. 해운대·수영·남구 등 선호 지역에는 청약과 매수 수요가 이어지는 반면 상대적으로 선호도가 낮은 지역은 높은 분양가까지 겹치며 미분양 해소가 더디다. 실수요 비중이 높은 지역 특성상 가격이 수요자의 기대 수준을 웃돌 경우 청약 이후 실제 계약으로 이어지는 힘도 빠르게 떨어질 수 있다는 분석이다.
대구 역시 과거 공급 확대기에 쌓인 미분양 가운데 상대적으로 소진하기 어려운 물량이 준공 후까지 남아 있다. 신규 공급을 줄이면서 전체 미분양 규모는 크게 낮췄지만 수요 회복이 수성구 등 선호 지역과 경쟁력 있는 단지에 먼저 나타나면서 입지나 가격 측면에서 밀리는 기존 물량의 해소 속도는 더딘 상황이다. 전체 미분양 감소에도 준공 후 미분양 비중이 크게 높아진 배경이다.
한충희 동의대 부동산자산경영학과 교수는 “대구와 부산은 과거 공급 물량을 수요가 충분히 받아주지 못하면서 준공 후 미분양이 쌓였다”며 “지방은 실수요 중심 시장이라 가격 부담에 민감하고 수요도 선호 지역과 경쟁력 있는 단지에 집중된다는 점에서 시장이 일부 살아나더라도 상대적으로 선호도가 낮은 물량은 끝까지 남을 가능성이 있다”고 설명했다.