
다올투자증권은 LG이노텍에 대해 투자의견 '매수'를 유지했으나 적정주가는 기존 110만원보다 9.09% 하향한 100만원을 제시했다.
30일 김연미 다올투자증권 연구원은 LG이노텍의 올해 3분기 실적이 원ㆍ달러 환율 급락 여파로 시장 기대치를 밑돌 것으로 전망했다. 다만 플립칩 볼그리드 어레이(FC-BGA) 중심의 패키지솔루션 사업에서 중장기 성장 가시성이 오히려 높아지고 있는 만큼, 2027년 실적 기준의 밸류에이션 매력에 주목할 시점이라고 진단했다.
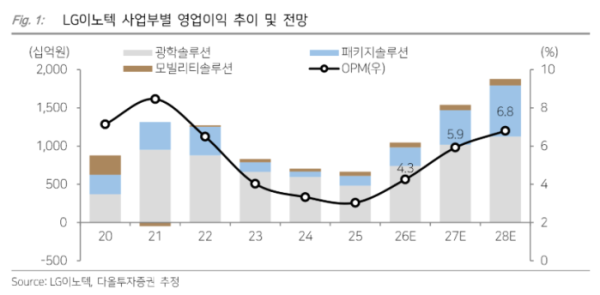
그는 "LG이노텍의 2026년 3분기 매출액은 5조7107억원, 영업이익은 1422억원, 영업이익률 2.5%로 시장 전망치인 영업이익 2742억원을 밑돌 것"이라고 전망했다.
3분기 실적 부진의 주요 원인으로 급격한 환율 변동을 지목했다. 김 연구원은 "9월 원ㆍ달러 환율이 1350원 부근까지 하락한 가운데, 직전 분기 1500원대 환율에서 매입한 원재료가 3분기 원가로 반영되며 수익성 훼손이 확대됐다"고 분석했다. 다만 "3분기가 신모델 양산을 위한 원재료 매입 기간인 점을 감안하면, 4분기 환율 개선 시 감익분 일부를 상쇄할 가능성이 있다"고 덧붙였다.
사업부별로는 광학솔루션과 패키지솔루션의 중장기 펀더멘털(기초체력)이 견조하다고 평가했다. 김 연구원은 광학솔루션 부문에 대해 "8월 신모델 양산 개시 후 출하가 순항 중이며, 가변조리개 채용 확대에 따라 신모델 평균판매가격(ASP)은 약 30% 상승한 것으로 추정된다"며 "판가 재협상은 통상 다음 해 1분기에 진행되는 만큼 하반기 추가적인 판가 하락 요인은 제한적"이라고 설명했다.
패키지솔루션 부문에서는 FC-BGA 중심의 중장기 성장이 구체화되고 있다는 점을 강조했다. 김 연구원은 "주요 고객사들과 2028년 이후 3~5개년 물량에 대한 장기공급계약(LTA) 협의를 진행 중"이라며 "생산능력(CAPA) 할당이 중심이며 약정 물량 미달 시 위약금(패널티) 조항을 포함하는 방향으로 협의가 이어지고 있다"고 전했다.
이어 "2028년 서버 중앙처리장치(CPU) 밸류체인 편입 가능성에 주목할 필요가 있다"며 "2027년 하반기 PC용을 시작으로 2028년 일반 서버 CPU, 향후 고사양 패키징 서버 CPU까지 제품 영역을 확대할 것"이라고 전망했다.
김 연구원은 "LG이노텍의 연간 영업이익 추정치는 2026년 1조457억원, 2027년 1조5398억원으로 각각 22%, 4% 하향 조정함에 따라 적정주가를 100만원으로 하향한다"면서도 "환율 노이즈가 짙은 2026년 단기 실적보다 FC-BGA 이익 기여 확대가 가시화되는 2027년으로 무게중심을 이동해야 한다"고 당부했다.
끝으로 "현재 주가는 2027년 예상 주가순자산비율(P/B) 1.8배 수준으로 밸류에이션 매력이 충분히 유효하다"고 판단했다.