
1인 소득 기준 적용 땐 해당 차주 소득·부채로 DTI 심사
결혼으로 부부 소득이 합산되면서 정책 주택담보대출 대상에서 제외되는 이른바 ‘결혼 페널티’가 완화된다. 신혼부부의 합산소득이 기존 보금자리론 소득기준을 넘더라도 부부 중 한 명의 연소득이 7000만원 이하라면 보금자리론을 이용할 수 있게 된다.
한국주택금융공사는 신혼가구의 보금자리론 소득기준을 이같이 개선해 10월 19일 신규 대출 신청 건부터 적용한다고 28일 밝혔다.
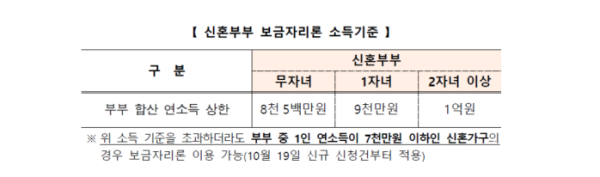
현재 보금자리론은 신혼가구의 경우 무자녀는 부부합산 연소득 8500만원 이하, 1자녀는 9000만원 이하, 2자녀 이상은 1억 원 이하인 경우 이용할 수 있다. 신혼가구는 대출 신청일이 혼인신고일로부터 7년 이내이거나 대출 신청일로부터 3개월 이내 결혼할 예정인 경우다.
앞으로는 부부합산 소득이 이 기준을 초과하더라도 부부 중 한 명의 연소득이 7000만원 이하라면 보금자리론을 신청할 수 있다. 예컨대 자녀가 없는 신혼부부의 연소득이 각각 4000만원과 5000만원이라면 합산소득이 9000만원으로 기존에는 이용할 수 없었지만 제도 개선 이후에는 신청할 수 있다.
다만 부부합산 소득이 기존 신혼가구 소득기준 이내라면 기존처럼 부부합산 소득을 적용한다. 이 경우 부부 중 한 명의 소득만을 기준으로 신청하는 것은 불가능하다.
1인 소득 기준을 적용하면 총부채상환비율(DTI) 등 상환능력 심사도 해당 1인의 소득과 부채를 기준으로 진행한다. 소득을 입증하는 사람이 직접 대출을 신청해 차주가 돼야 한다.
다만 배우자의 소득과 부채도 확인한다. 우대금리와 실수요자 요건 등을 확인하기 위해 배우자 소득을 살펴보고, 중도금대출이나 전세자금대출 등 상환해야 할 대출이 있는지를 확인하기 위해 배우자 부채도 확인한다. 주택보유 수도 부부가 보유한 주택을 합산해 판단한다.
보금자리론은 6억원 이하 주택을 대상으로 하며 기본 대출한도는 3억6000만원이다. 다자녀가구는 최대 4억원, 생애최초 주택구입자는 최대 4억2000만원까지 이용할 수 있다.
이번 제도 개선은 정부가 8월 13일 발표한 ‘부동산 시장 안정을 위한 금융 종합대책’에 따른 후속 조치다.
김경환 주택금융공사 사장은 “청년세대의 안정적인 주거 마련을 위한 정책대출 지원에 부족함이 없는지 지속적으로 살피고 보완해 나가겠다”고 말했다.