
스몰인사이트리서치는 22일 메가터치에 대해 반도체 핀 생산능력 확대와 에너지저장장치(ESS)향 배터리 핀 회복이 향후 성장의 핵심 변수라고 평가했다.
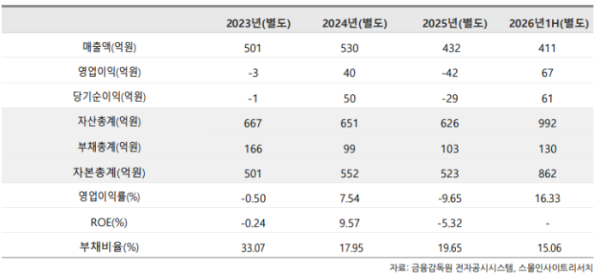
메가터치의 올해 상반기 매출액은 411억원으로 전년 동기 대비 91% 증가했다. 지난해 연간 매출 432억원의 약 95%를 반년 만에 달성했다. 영업이익은 67억원으로 흑자 전환했고 영업이익률은 16.3%를 기록했다. 2분기 영업이익률은 18.9%까지 높아졌다.
스몰인사이트리서치에 따르면 실적 성장은 반도체 부문이 이끌었다. 상반기 세미컨덕터 핀(Semiconductor Pin) 매출은 258억원으로 전년 동기 대비 123% 늘었으며 전체 매출의 62.7%를 차지했다. 주력 제품인 포고 핀(Pogo Pin) 매출은 198억원이었다. 회사는 포고 핀 생산능력을 월 350만개에서 연말 500만개로 약 43% 확대할 계획이다.
고대역폭메모리(HBM)용 프로브 카드(Probe Card)에 적용되는 인터포저 핀(Interposer Pin)도 차기 성장축으로 꼽혔다. 5월 고객사 품질평가를 마치고 양산 적용 단계에 들어갔으며 상반기 매출은 40억원을 기록했다. 생산능력도 월 200만 개에서 400만 개로 두 배 늘릴 예정이다.
스몰인사이트리서치는 배터리 부문도 ESS를 중심으로 반등하고 있다고 전했다. 배터리 핀(Battery Pin) 매출은 1분기 17억원에서 2분기 73억원으로 325% 증가했다. 이 가운데 ESS향 매출은 3억원에서 34억원으로 늘면서 매출 비중이 17%에서 47%로 확대됐다. 상반기 배터리 핀 매출은 90억원으로 전년 동기 대비 60% 증가했다.
다만 ESS 수요가 지속적인 성장축으로 자리 잡을지는 추가 확인이 필요하다는 평가다. 스몰인사이트리서치는 향후 포고 핀과 인터포저 핀 증설분의 매출 전환 속도, ESS향 배터리 핀 수요 지속 여부, 2대주주인 대만 Whitston의 네트워크를 활용한 신규 해외 고객 확보가 기업가치의 주요 변수가 될 것으로 분석했다.