
SK증권은 하이브가 방탄소년단(BTS) 활동 재개에 힘입어 올해 역대 최대 실적을 기록할 것으로 전망했다. 다만 BTS 의존도가 높은 올해 이익보다 저연차 아티스트 중심의 내년 이익 창출력을 보수적으로 반영해 목표주가는 기존 35만원에서 29만원으로 하향했다.
박준형 SK증권 연구원은 22일 “2026년은 BTS 컴백에 따른 외형 성장이 두드러지는 해”라며 “앞으로 핵심은 메가 IP 의존도를 낮출 저연차 아티스트의 성과”라고 밝혔다.
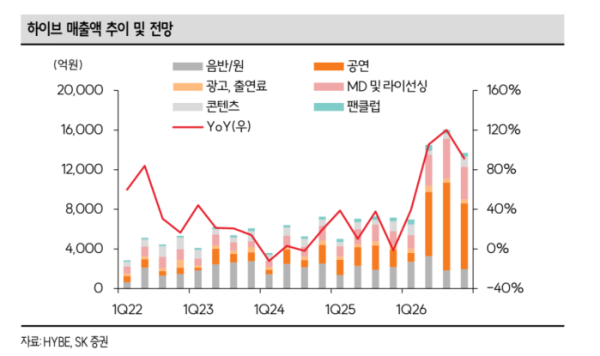
SK증권은 올해 하이브 매출액을 5조1120억원으로 전년 대비 93.2% 증가할 것으로 전망했다. 영업이익은 3018억원으로 504.9% 늘어 시장 전망치를 웃돌 것으로 예상했다.
BTS 월드투어가 외형 성장을 이끄는 가운데 코르티스와 캣츠아이 등 저연차 아티스트도 실적에 기여할 것으로 봤다.
2분기에는 BTS 재계약에 따른 정산율 상승으로 매출총이익률이 43%에서 32%로 낮아졌다. 역대 최대 콘서트 매출에도 수익성이 둔화된 이유다.
다만 3분기부터는 북미와 유럽 공연 비중이 높아지면서 회차당 티켓 매출이 증가하고 초기 무대 제작비 등 고정비 부담은 낮아질 것으로 예상했다. 외형 확대가 2분기 수익성 하락분을 상쇄할 수 있다는 분석이다.
저연차 IP의 성장도 긍정적으로 평가했다. 코르티스는 데뷔 1년 만에 누적 앨범 판매량 500만장을 넘어섰고 한국과 일본, 미국 팬콘서트를 모두 매진시켰다. 캣츠아이의 올해 월드투어는 지난해 미국 중심 16회·8만명에서 유럽까지 포함한 31회·60만명 이상으로 확대됐다.
두 그룹 모두 계약 초기 단계로 정산율이 상대적으로 낮아 매출 증가보다 이익 기여도가 더 크게 나타날 가능성이 있다고 봤다.
2027년에는 BTS의 하반기 활동 계획이 아직 공개되지 않아 매출액은 4조6200억원으로 9.8% 감소할 것으로 전망했다. 반면 영업이익은 4943억원, 영업이익률은 10.7%로 개선될 것으로 예상했다. BTS 비중이 낮아지는 대신 수익성이 높은 저연차 IP 비중이 커지기 때문이다.
SK증권은 이를 하이브의 ‘이익의 질’이 개선되는 구간으로 평가했다.
목표주가 하향은 산업 전반의 밸류에이션 하락을 반영한 결과다. SK증권은 2027년 주당순이익(EPS) 9257원에 목표 주가수익비율(PER) 31배를 적용했다.
박 연구원은 “2026년 실적은 BTS 월드투어라는 이벤트 의존도가 높다”며 “향후에는 코르티스와 캣츠아이 등 저연차 IP의 성장으로 BTS 의존도를 얼마나 낮추느냐가 하이브의 기업가치 재평가를 결정할 것”이라고 말했다.