
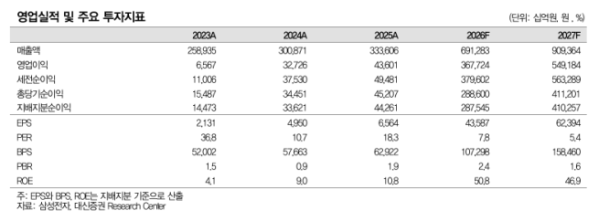
대신증권은 22일 삼성전자에 대해 반도체 업사이클(상승 국면) 지속과 고대역폭메모리(HBM) 경쟁력 개선, 주주환원 정책 강화 기대감 등을 이유로 투자의견 매수와 목표주가 56만원을 유지했다. 삼성전자의 전 거래일 종가는 27만5000원이다.
류형근 대신증권 연구원은 "수급 격차가 확대되는 가운데 반도체 사이클은 추가로 확장될 것이며 HBM 경쟁력도 함께 상승하고 있다"며 "반도체 기술 경쟁력 강화가 동반되고 있는 만큼 주식에 대한 접근은 보다 긍정적일 필요가 있다"고 평가했다.
대신증권은 차년도 수요 협상 및 장기계약 체결 과정에서 다수의 고객들이 예상을 웃도는 구매 총유효시장(TAM)을 제시하고 있다고 짚었다. 이는 지난해 하반기 나타났던 구매 경쟁 심화가 재현될 가능성을 높이며, 생산능력(Capa) 확장이 제한된 상황에서 메모리 가격의 상한선을 끌어올릴 수 있는 요인이다.
아울러 삼성전자의 장기계약이 롤링 베이스(사전 계약 연장 옵션) 방식으로 매년 1년씩 연장돼 총 5년의 수요 가시성을 확보하고 있다고 분석했다. 류 연구원은 "현재 2031년 물량 논의를 구체화하고 있는 것으로 추정되며, 10년 계약을 요구하는 고객도 있는 만큼 일부와는 성공적으로 연장 계약을 체결했을 것"이라고 덧붙였다.
HBM 사업의 경쟁력 제고도 핵심 투자 포인트로 꼽혔다. 대신증권은 삼성전자가 내년 HBM 시장 점유율 1위를 확보할 것으로 내다봤다. 특히, 단일 고객 의존도를 낮추고 적극적인 가격 인상 정책을 펼쳐 판가 우위를 확보한 점, 1c D램의 전공정 수율이 조기에 80% 수준까지 개선되며 원가 경쟁력을 높인 점 등을 들어 "이익의 '양과 질'이 동시에 개선되고 있다"고 강조했다.
주주환원 정책에 대한 시장 친화적 변화 가능성도 긍정적으로 작용할 전망이다. 대신증권은 자사주 매입 및 소각에 대한 적극적인 검토 가능성과 함께, 잔여 주주환원 재원을 전량 특별배당으로 지급한다고 가정할 경우 2026년 주당배당금(DPS)이 1만3014원에 달할 것으로 추산했다.
류 연구원은 "2027~2029년 차세대 주주환원 정책이 내년 1월 발표될 예정"이라며 "장기계약 기반의 사이클 리스크 축소 덕분에 단발성이 아닌 '연속적인 주주환원'에 대한 기대가 커지고 있으며, 이는 기업가치 제고로 이어질 것"이라고 분석했다.