NH투자증권은 17일 롯데에너지머티리얼즈에 대해 전기차(EV)·에너지저장장치(ESS)·인공지능(AI) 관련 전방 수요가 빠르게 회복되고 있다고 평가했다. 다만 낮은 수율과 초기 램프업 비용 영향으로 내년 1분기까지 적자 기조가 이어질 것으로 전망했다. 투자의견 ‘매수’를 유지하고 목표주가는 5만5000원으로 8% 상향했다.
주민우 NH투자증권 연구원은 “EV는 북미 주문자상표부착생산(OEM) 효과, ESS는 삼성SDI 효과, 회로박은 AI 수요 효과로 모든 전방 수요가 빠르게 회복 중”이라고 설명했다.
NH투자증권은 롯데에너지머티리얼즈의 동박 판매량이 올해 2만9000톤으로 전년 대비 31% 증가하고, 내년에는 4만4000톤으로 53% 늘어날 것으로 내다봤다. ESS 수요가 회복되는 가운데 글로벌 경쟁사들이 회로박에 집중하면서 전지박 수급도 타이트해지고 있다는 분석이다.
이에 롯데에너지머티리얼즈는 내년부터 가공비를 kg당 1~2달러, 기존 대비 25~50% 인상할 계획이다. NH투자증권은 가공비가 kg당 1달러 오를 때마다 영업이익이 500억원가량 개선될 것으로 추정했다.
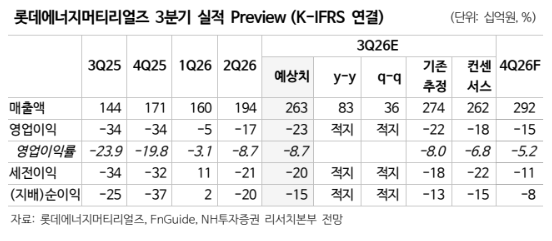
다만 수익성 회복까지는 시간이 필요할 것으로 봤다. NH투자증권은 롯데에너지머티리얼즈의 3분기 매출액을 전년 동기 대비 83% 증가한 2634억원, 영업손실은 229억원으로 예상했다. 시장 컨센서스인 매출액 2618억원, 영업손실 179억원을 밑도는 수준이다.
동박 판매량은 8400톤으로 전년 동기 대비 83%, 전분기 대비 37% 늘어날 전망이다. 그러나 ESS용 6㎛ 전지박과 HVLP3·4급 회로박 등 신규 제품의 낮은 수율과 말레이시아 5공장 가동에 따른 분기 50억원 수준의 고정비 부담으로 적자 폭이 확대될 것으로 예상했다.
주 연구원은 “HVLP3급 CPU용 회로박이 지난달부터 출하된 점은 고무적이지만 수율 개선 과제가 남아 있다”며 “HVLP4급 GPU용 회로박은 아직 출하되지 못했고, ESS용 6㎛ 전지박도 강한 수요가 확인되고 있지만 수율 개선이 필요하다”고 말했다.
NH투자증권은 올해 롯데에너지머티리얼즈의 매출액을 9092억원, 영업손실을 599억원으로 전망했다. 내년에는 매출액 1조3530억원, 영업이익 182억원으로 흑자 전환할 것으로 예상했다.