“인상+물가잡기 의지 확인 땐 장기금리 안정”…동결 땐 기대인플레 불안
vs “인상=호재 단순화 어려워”…유가·점도표·포워드가이던스 더 중요
미국 연방준비제도(Fed·연준)의 기준금리 인상이 오히려 채권시장에 호재가 될 수 있다는 진단이 나왔다. 시장이 이미 9월 인상을 상당부분 반영한 상황에서 연준이 실제 금리를 올리고 물가 안정 의지를 분명히 할 경우 통화정책 불확실성 해소와 장기 기대인플레이션 억제로 장기금리가 안정될 수 있어서다. 반면 고물가에도 동결할 경우 연준의 물가 대응 의지에 의문이 제기되면서 장기금리가 더 뛸 수 있다는 우려다.
16일 미 금리선물시장과 채권시장에 따르면 9월 연방공개시장위원회(FOMC)에서 연준이 기준금리를 25bp(1bp=0.01%포인트) 인상할 가능성은 95% 수준까지 높아졌다. 채권 전문가들은 결정 자체보다 점도표와 향후 금리 경로에 대한 포워드가이던스가 시장 방향을 좌우할 것으로 봤다.
국내 채권시장도 연준이 인상과 함께 물가 안정 의지를 확인시킬 경우 대외금리 측면에서 긍정적 영향을 받을 수 있다는 평가다. 특히 원·달러 환율이 고점 대비 크게 떨어진 만큼 상반기보다 대외 충격을 흡수할 여력도 커졌다. 다만 국제유가와 중동전쟁이 여전히 주요 변수인 데다 연준의 긴축이 한국은행의 추가 인상 부담으로 이어질 가능성도 있다.
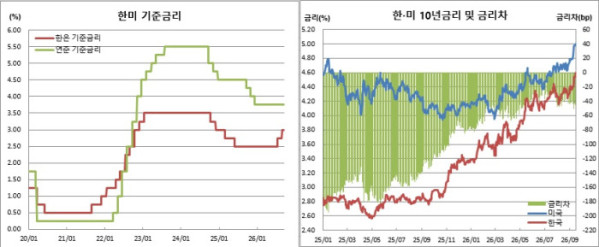
김명실 iM증권 연구원은 “인상 자체는 단기적으로 금리 상승 요인이지만 연준이 매파적 메시지를 통해 인플레이션을 잡겠다는 의지를 강하게 표명하면 시차를 두고 장기 기대인플레이션을 억제할 수 있다”며 “반대로 인상하지 않고 인플레이션보다 도널드 트럼프 대통령을 의식한다는 인식을 준다면 미 10년물 금리가 5%를 넘어 추가 상승할 수 있다”고 말했다.
민지희 미래에셋증권 연구원도 “금리인상 가능성을 시장이 많이 반영한 만큼 실제 인상하면 연준이 인플레이션 통제에 적극적이라는 인식이 생겨 금리 상승 속도가 일시적으로 조절될 수 있다”며 “오히려 동결할 경우 최근 물가 상황을 감안하면 채권시장 변동성을 키울 수 있다”고 진단했다. 그는 다만 “결정보다 점도표와 앞으로 얼마나 더 올릴지에 대한 포워드가이던스가 중요하다”고 덧붙였다.
금리인상이 채권시장에 호재가 되기 위해서는 ‘명확한 소통’이 전제돼야 한다는 진단도 있었다. 조용구 신영증권 연구원은 “빠르게 금리를 올리되 향후 금리 경로를 명확히 하고 물가를 잡겠다는 의지를 확실하게 보여준다면 장기금리에 긍정적”이라며 “반대로 몇 번을 올릴지 불확실하고 상황 판단도 모호하다면 부정적일 수 있다”고 말했다. 동결에 대해서도 “장기금리에는 좀 더 좋지 않을 것”이라고 예상했다.
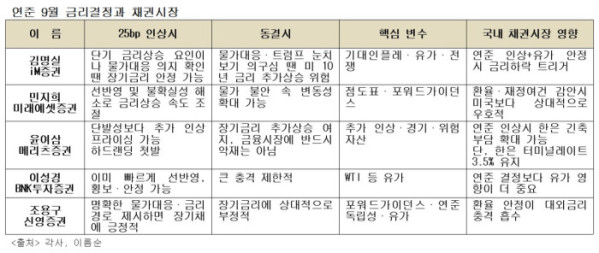
반면, 반론도 만만치 않았다. 윤여삼 메리츠증권 연구원은 “인상하면 단발성으로 끝나기 쉽지 않고 12월 추가 인상까지 프라이싱될 수 있다. 통화정책 불확실성이 해소돼 곧바로 장기금리가 떨어질 것으로 보는 것은 단순한 접근”이라고 지적했다. 오히려 그는 “연준이 인상한다면 하드랜딩의 첫발이 될 수 있다. 위험자산 조정 과정에서 결국 채권금리가 떨어질 수 있다(채권 강세). 동결한다면 장기금리의 추가 상승 여지는 있겠지만 그 자체가 금융시장에 나쁜 것은 아니다”라고 말했다.
연준이 어떤 결정을 내리든 현재 중요한 변수는 아니라는 지적도 나왔다. 이성경 BNK투자증권 연구원은 “시장이 인상을 워낙 빠르게 반영해 실제 인상해도 큰 재료는 아닐 가능성이 높다”며 “인상이든 동결이든 지금은 국제유가 움직임이 더 중요한 변수”라고 말했다.