금리상단 상향조정 3년 4.0~4.3%·10년 4.6~4.7%
연준·유가 등 대외충격이 금리 밀어올려, 반도체도 변수
미국 연방준비제도(Fed·연준)의 9월 기준금리 인상이 기정사실화하는 분위기지만 한국은행 최종금리 전망에는 별다른 영향을 주지 못할 것이라는 전망이 나왔다. 한은이 7~8월 연속 인상으로 이미 선제 대응한 데다 국내 통화정책은 미국보다는 성장과 수요측 물가에 좌우될 것이라는 판단에서다. 다만 미국채 금리와 국제유가 상승에 유럽·일본까지 긴축에 가세하면서 국내 채권금리 상단은 한 단계 더 높아질 것이라는 전망이다. 당분간 대내요인보다 대외충격이 원화 채권시장을 좌우할 가능성이 높다는 분석이다.
14일 시카고상품거래소(CME) 페드워치에 따르면 15~16일(현지시간) 열리는 연방공개시장위원회(FOMC)에서 연준이 기준금리를 25bp(1bp=0.01%포인트) 인상할 가능성은 86%까지 치솟았다. 미국 8월 물가와 고용이 예상보다 강했던 데다 국제유가까지 배럴당 100달러를 웃돌면서 인상 기대가 급격히 확산했다. 골드만삭스와 JP모건 등 월가에서도 잇따라 9월 인상 전망으로 돌아섰다.
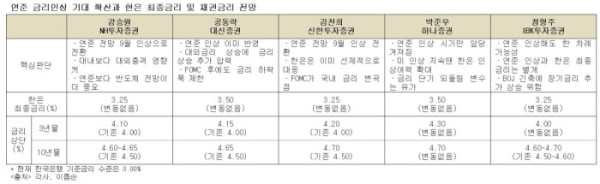
공통된 이유는 한은이 이미 먼저 움직였다는 점이다. 김찬희 신한투자증권 연구원은 “한은은 성장요인 등을 감안해 선제적으로 대응한 상태”라며 “미국의 인상 가능성이 높아졌다고 해서 국내 최종금리 전망까지 높일 상황은 아니다”고 말했다.
강승원 NH투자증권 연구원도 연준 전망을 내년까지 동결에서 9월 한 차례 인상으로 바꿨지만 한은 전망을 유지했다. 그는 “한은이 이미 빠르게 금리를 올렸다”며 “연준보다 중요한 것은 향후 반도체 경기”라고 진단했다. 다만 연준이 한 차례가 아닌 수차례 인상에 나설 경우 한은 최종금리도 높아질 것으로 예상했다.
박준우 하나증권 연구원 역시 미국 인상 시점을 기존 12월에서 9월로 앞당겼을 뿐 국내 전망은 바꾸지 않았다. 그는 “미국이 인상 사이클에 들어가면 한은의 인상 여력이 커지고 최종금리를 둘러싼 불확실성도 확대될 수 있다”면서도 “아직은 인상 시기가 빨라진 정도”라고 평가했다.
공동락 대신증권 연구원은 “미국 금리가 5% 부근까지 올라온 만큼 국내 금리도 기존보다 10~15bp 정도 상단을 더 열어둘 필요가 있다”고 말했다. 다만 그는 “시장에서는 연준 인상을 사실상 기정사실로 놓고 포지션을 구축하고 있는 반면 일부 이코노미스트들은 여전히 동결 가능성을 보고 있다. FOMC 결과를 둘러싼 변동성이 클 수 있다”고 덧붙였다.
박 연구원은 최근 한·미 금리 급등분 가운데 약 20bp를 유가 영향으로 추정했다. 그는 “성장과 유가, 수요측 인플레이션 모두 금리 상승 방향”이라면서도 “유가 상승분이 줄어든다면 단기적으로 금리가 되돌려질 수 있다”고 예상했다. 펀더멘털 개선으로 오른 부분과 유가 충격으로 붙은 금리 상승분을 구분해야 한다는 의미다.
글로벌 중앙은행의 동시 긴축도 부담이다. 유럽중앙은행(ECB)이 이미 금리를 올린 가운데 이번주 연준에 이어 일본은행(BOJ)도 인상이 예상되고 있다. 정형주 IBK투자증권 연구원은 “연준이 인상하더라도 한 차례에 그칠 가능성이 있다”면서도 “BOJ는 추가 인상 여지가 열려 있어 일본발 장기금리 상승이 국내 장기물 상단을 더 높이는 변수가 될 수 있다”고 진단했다.
강 연구원은 “지금은 대내요인보다 대외충격이 큰 상황”이라며 “ECB에 이어 FOMC와 BOJ까지 통과해야 할 보릿고개”라고 말했다. 이어 “9~10월을 지나 대외충격이 완화되더라도 원화 채권시장이 본격적으로 안도하려면 2028년까지 반도체 업황에 대한 시장 컨센서스를 확인할 필요가 있다”고 밝혔다.
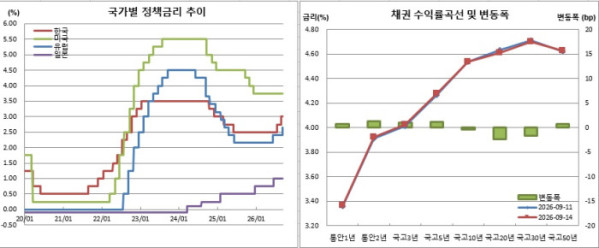
한편, 이날 국고채 3년물 금리는 1.1bp 상승한 4.025%를 기록한 반면, 국고채 10년물 금리는 0.4bp 하락한 4.536%를 보였다.