2000년대에도 5%대 수개월간 지속
연준 인상, 장기금리 안정 도움 될 것 분석도
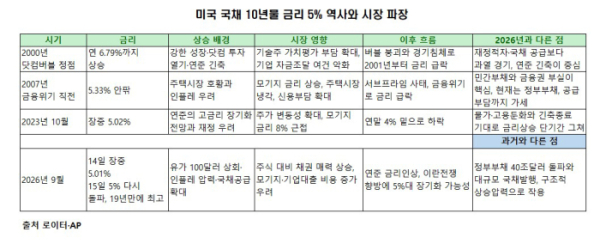
14일(현지시간) 월스트리트저널(WSJ)은 투자자들이 5%가 3년 전처럼 금리 상승을 막는 저항선이 될지, 아니면 2000년대처럼 수개월 간 5%를 웃도는 환경으로 돌아갈지를 저울질하고 있다고 전했다.
과거를 돌아보면 5%대 금리가 항상 이례적이었던 것은 아니다. 닷컴버블이 정점에 달했던 2000년 1월에는 10년물 금리가 연 6.7%대까지 치솟았다. 닷컴 붐으로 미국 경제가 과열되고 인플레이션 압력이 커지자 연방준비제도(Fedㆍ연준)는 1999년 6월 연 4.75%였던 기준금리를 2000년 5월 6.50%까지 끌어올렸다. 이후 닷컴버블 붕괴와 경기침체가 겹치자 연준이 2001년 금리 인하로 돌아서면서 장기금리도 하락했다.
글로벌 금융위기 직전인 2007년에도 10년물 금리는 5%를 웃돌았다. 주택시장 둔화에도 미국 경제가 완만한 성장을 이어갈 것으로 예상된 데다 인플레이션 우려로 연준이 금리를 5.25%로 유지한 영향이었다. 그러나 이후 서브프라임 모기지 부실이 금융권으로 번지자 연준은 그해 9월 금리 인하로 돌아섰고 장기금리도 하락세로 돌아섰다.
가장 최근 5%를 돌파했던 2023년에는 상승세가 더 짧았다. 코로나19 이후 공급망 차질과 강한 수요, 우크라이나 전쟁에 따른 에너지 가격 급등으로 고공행진하던 인플레이션을 잡기 위해 연준은 2022년 네 차례 연속 금리를 0.75%포인트(p) 인상하는 ‘자이언트스텝’을 밟았다. 이에 10년물 국채 금리도 그해 10월 장중 5%를 넘어섰다. 이후 물가와 노동시장이 식고 추가 금리 인상 우려가 약해지면서 시장은 빠르게 방향을 틀었고 10년물 금리는 그해 연말 3.9% 안팎까지 내려왔다.
정부 부채라는 구조적인 부담도 한층 커졌다. 재정적자를 충당하기 위한 국채 공급이 늘어나는 가운데 AI 인프라 투자에 나선 기업들의 자금 조달까지 확대되고 있다. 정부와 기업이 동시에 막대한 자금을 필요로 하면서 장기채 투자자들이 더 높은 금리를 요구할 수 있는 환경이 만들어진 셈이다.
통화정책 환경도 3년 전과 다르다. 당시에는 공격적인 긴축 이후 연준의 금리 인상 사이클이 사실상 막바지에 접어들었다는 분석이 국채 금리 하락을 뒷받침했지만 현재는 연준이 긴축을 재개할 수 있다는 관측에 무게가 실린다.
다만 연준의 금리 인상이 반드시 장기금리 상승으로 이어지는 것은 아니라는 분석도 나왔다. 뱅크오브아메리카(BoA)의 메건 스위버 미국 금리전략가는 “연준이 금리를 올리면서 인플레이션을 잡겠다는 강력한 의지를 보일 경우 오히려 장기 물가 기대를 낮춰 장기금리 안정에 도움이 될 수 있다”고 전망했다. 반대로 말하면 물가 압력이 지속되는 데도 연준이 충분히 대응하지 않는다면 장기금리가 더 오를 가능성이 있다는 이야기다.