정기예금 반영 비중 약 80%…기준금리 인상, 시차 두고 예금금리에 반영
지난달 국고채와 장기 은행채 등 채권 금리가 하락했음에도 불구하고 변동형 주택담보대출의 기준이 되는 코픽스(COFIX·자금조달비용지수) 금리는 되레 큰 폭으로 올라 대조를 이뤘다.
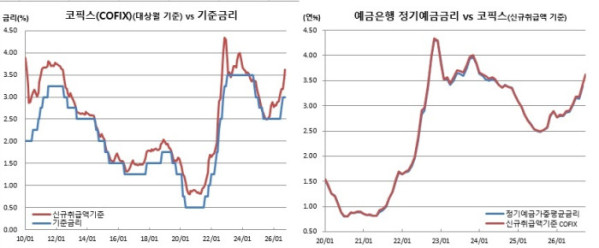
18일 은행연합회와 채권시장에 따르면 10월 신규취급액 기준 코픽스 금리는 전월보다 19bp 오른 3.62%를 기록했다(1bp=0.01%포인트). 이는 2024년 2월(3.62%) 이후 2년8개월만에 최고치다. 또 전달 25bp 급등에 이어 두달 연속 두자릿수대 급등세를 이어갔다.
반면 같은 기간 주택담보대출 준거금리로 사용되는 AAA등급 은행채 5년물 평균 금리는 19bp 내린 4.34%를 기록했다. 대표 채권 지표물인 국고채 3년물 금리도 13bp 떨어진 3.861%를 보였다.
신규 코픽스는 국내 8개 은행이 한 달간 새로 조달한 자금에 적용된 금리를 조달액으로 가중평균해 산출한다. 정기예금·정기적금·상호부금·주택부금·양도성예금증서(CD)·환매조건부채권(RP) 매도·표지어음 매출·후순위채와 전환사채를 제외한 금융채가 대상이다.
조달금리가 오르거나 상대적으로 금리가 높은 상품의 조달 비중이 커지면 지수가 올라간다. 다만, 이중 정기예금 금리 비중이 약 80%에 달한다.
정기예금이 대부분 1년만기라는 점을 감안하면 결국 코픽스 금리는 1년이하 단기물 금리에 영향받을 수밖에 없는 구조다. 즉, 코픽스 금리는 은행채 5년물이나 국고채 3년물 흐름보다는 단기 조달 여건에 영향받을 수밖에 없다.
실제로 전달 채권금리 하락 와중에도 단기물은 다름 흐름을 보였다. 지난달 양도성예금증서(CD) 91일물은 8bp 상승했고, AAA등급 은행채 3개월물과 6개월물, 1년물은 각각 8bp, 14bp, 6bp 올랐다.
은행연합회 관계자는 “8개 은행 세부 데이터를 제공하지 않는다. 매월 변동은 있지만 코픽스 금리의 정기예금 금리 반영 비중이 80% 정도 된다. 또 정기예금은 대부분 1년물”이라고 설명했다. 이어 그는 “한국은행 기준금리 인상 후 정기예금 금리가 시차를 두고 반영되면서 코픽스 금리가 올랐다”고 덧붙였다.