공급 부담에 강세 속도는 제한, 강세 시점은 엇갈려
공사채·특은채 물량 변수…초우량물 vs AA급 선호도 차이
2027년 크레딧채권시장은 한국은행의 기준금리 인상 종료와 이자수익을 겨냥한 캐리 수요에 힘입어 강세를 보일 것이라는 전망에 무게가 실렸다. 다만 공사채와 특수은행채 공급 부담이 강세 폭을 제한할 것으로 봤다. 신용스프레드가 연초 축소된 뒤 다시 벌어질지, 1분기 고점 이후 좁혀질지를 놓고는 시각차가 있었다.
16일 본지가 국내 증권사 8곳의 2027년 크레딧 전망 보고서를 종합한 결과 대체로 이같이 예상했다.
핵심은 금리 변동성이 완화되면서 높아진 채권금리의 투자 매력이 부각뙬 수 있느냐다. 긴축 종료 기대와 반도체 기업 여유자금은 수요 회복 요인으로 꼽혔다. 반면 정책사업을 위한 채권 공급과 고금리 장기화에 따른 취약부문 부담은 경계 대상이다. 신용스프레드란 국고채 대비 금리차로, 축소는 크레딧채권의 상대적 강세를 뜻한다.
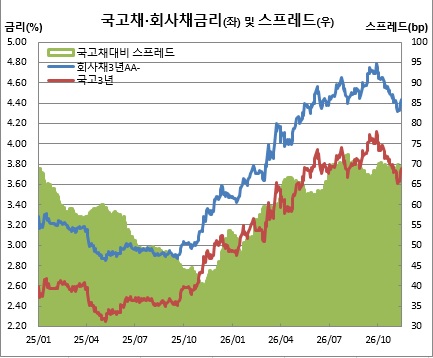
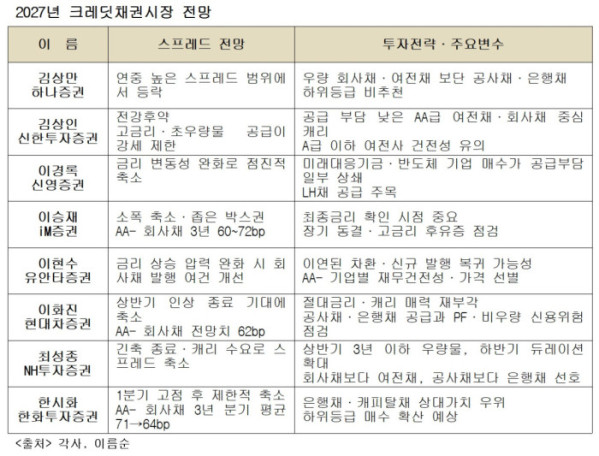
이경록 신영증권 연구원도 “국채금리 변동성이 줄면서 스프레드가 점진적으로 축소될 것”이라며 “미래대응기금과 반도체 기업의 채권 매수가 공급 부담을 일부 상쇄할 것”이라고 판단했다. 이화진 현대차증권 연구원은 상반기 금리인상 종료와 투자심리 회복을 전망하며 3년물 회사채 AA-등급 스프레드 전망치를 62bp로 제시했다(1bp=0.01%포인트).
다만 강세가 이어질 시기와 폭에는 이견이 있었다. 김상인 신한투자증권 연구원은 “내년 신용 스프레드는 전강후약 흐름을 예상한다”고 밝혔다. 연초 기관 자금 집행이 강세를 이끌겠지만 이후 고금리 장기화와 초우량물 공급 부담이 강세를 제약할 것이라는 판단이다.
반면 한시화 한화투자증권 연구원은 1분기 고점 이후 제한적 축소를 예상했다. 3년물 회사채 AA-등급 스프레드는 분기 평균 기준 1분기 71bp에서 4분기 64bp로 낮아지겠지만, 연평균은 68bp로 올해 예상치 64bp보다 높을 것으로 봤다. 이승재 iM증권 연구원은 소폭 축소와 좁은 박스권을 예상하며 연간 범위로 60~72bp를 제시했다.
김상인 연구원은 “LH 순발행과 첨단채 공급이 다른 크레딧 수요를 밀어낼 가능성이 있다”고 경계했다. 반면 최성종 연구원 은행·보험권 매수와 반도체 기업 투자 수요가, 이경록 연구원은 미래대응기금과 반도체 기업의 채권 매수가 공급 부담을 완화할 것으로 봤다. 한시화 연구원은 은행채 발행 감소로 전체 크레딧 발행액이 올해보다 줄어든 551조원에 그칠 것으로 예상했다.
선호 등급도 갈렸다. 김상만 하나증권 연구원은 “신용스프레드는 연중 높은 범위에서 등락을 지속할 것”으로 전망했다. 절대 스프레드는 장기 평균보다 높지만 국고채 금리 대비 크레딧 금리 비율은 낮아 가격이 싸다고 보기 어렵다는 분석이다. 우량 회사채·여전채보다 공사채·은행채 투자가 더 매력적일 것으로 봤고, 하위등급은 추천하지 않았다.
반면 김상인 연구원은 공급 부담이 상대적으로 낮은 AA급 여전채·회사채를, 최성종 연구원은 회사채보다 여전채를 추천했다. 한시화 연구원은 고금리 매력에 하위등급으로 매수세가 확산할 것으로 봤다.
이화진 연구원은 고금리 장기화에 따른 부동산 프로젝트파이낸싱(PF)과 여전사 건전성 부담, 비우량등급의 신용위험을 경계했다. 이현수 유안타증권 연구원도 회사채 발행 회복 가능성에 주목하면서 “동일 등급내 기업별 신용위험과 가격 차이를 함께 살펴볼 필요가 있다”고 강조했다.