(출처=NH투자증권)
NH투자증권은 5일 산일전기에 대해 3분기 실적이 시장 기대치를 밑돌았지만 북미 데이터센터를 중심으로 수주 확대가 이어지고 있다며 투자의견 ‘매수(Buy)’를 유지했다. 목표주가는 기존 28만원에서 24만원으로 하향 조정했다.
이민재 NH투자증권 연구원은 “데이터센터와 재생에너지, 에너지저장장치(ESS) 등 전방시장 수요가 확대되고 있고 생산능력 확대 전략도 지속되고 있다”고 밝혔다.
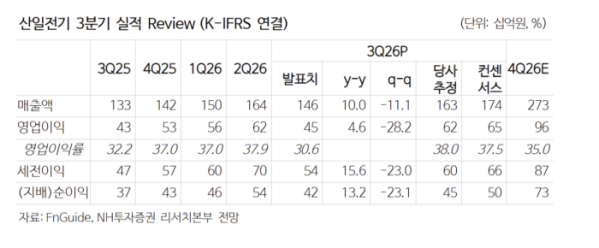
산일전기의 3분기 연결 매출액은 전년 동기 대비 10% 증가한 1460억원, 영업이익은 5% 늘어난 447억원을 기록해 시장 기대치를 크게 밑돌았다. 실적 부진은 기상 악화에 따른 선적 지연과 원·달러 환율 하락, 원자재 가격 상승 영향이다.
반면 수주 흐름은 가파르다. 3분기 신규 수주는 전년 동기 대비 119% 증가한 2789억원, 수주잔고는 67% 늘어난 6879억원으로 모두 역대 최고 수준을 기록했다. 지난달 말에는 데이터센터 고객사로부터 320억원 규모의 첫 수주도 확보했다. 이 연구원은 “블룸에너지 추가 수주에 데이터센터 고객까지 새롭게 확보하면서 북미 고객 확대 흐름이 견조하다”고 평가했다.
3분기 영업이익률은 31%로 NH투자증권 추정치 38%를 밑돌았다. 알루미늄과 절연유 등 원자재 가격 상승에 환율 영향이 겹쳤기 때문이다. 다만 단계적인 계약을 통해 원가 상승분을 판매가격에 전가할 수 있어 수익성은 점진적으로 개선될 것으로 전망했다. 목표주가 하향은 금리 상승에 따른 자기자본비용 증가를 반영한 결과다.