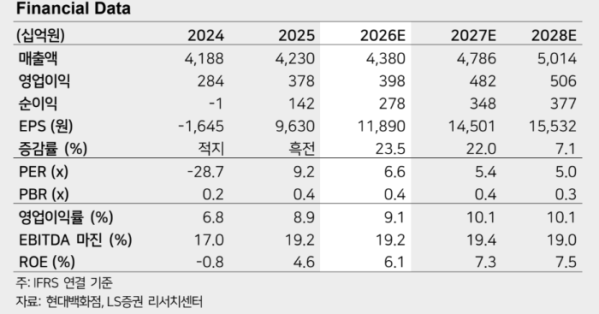
LS증권은 26일 현대백화점에 대해 백화점 본업의 견조한 성장에도 지누스의 실적 회복이 지연되고 있다며 목표주가를 20만원에서 12만원으로 40% 하향 조정했다. 투자의견은 ‘매수(Buy)’를 유지했다.
오린아 LS증권 연구원은 “3분기 연결 매출액은 전년 동기 대비 12.5% 증가한 1조1364억원, 영업이익은 13.2% 늘어난 822억원으로 예상한다”며 “시장 컨센서스를 하회할 전망”이라고 밝혔다.
백화점 기존점 성장률은 약 8%로 추정했다. 상반기보다는 성장세가 둔화했지만 견조한 소비 흐름은 이어지고 있다는 평가다. 외국인 매출 비중도 전점 기준 7~9%, 더현대서울과 무역센터점 등 주요 점포에서는 20% 안팎을 유지하고 있다.
면세점은 3분기 일평균 매출액이 50억원대 중반을 기록했다. 다만 고환율 시기에 매입한 재고가 8~9월 판매되면서 원가 부담이 발생해 영업이익은 약 28억원으로 추정했다.
연결 실적 개선 폭을 제한한 것은 지누스다. 3분기에도 영업적자가 이어질 것으로 예상되지만 4분기부터는 개선 가능성이 높다고 봤다. 오 연구원은 “고환율 매입 재고는 3분기에 대부분 소진돼 면세점 수익성이 정상화될 전망”이라며 “지누스도 약 160억원의 관세 환급금과 아마존 매출 회복, 조지아 공장 정리 등 비용 구조 개선으로 4분기 손익분기점 수준의 실적이 기대된다”고 설명했다.
이어 “지누스는 연초 대비 월매출이 큰 폭으로 회복됐고 제품군과 물류 구조조정도 진행 중”이라며 “내년부터 구조조정 효과가 본격화되면서 연결 실적 개선이 나타날 것”이라고 전망했다.