(유안타증권)
유안타증권은 21일 빙그레에 대해 올해 외형 성장보다 수익성 회복이 두드러지고 내년부터 해외 판매 확대가 새로운 성장축으로 자리 잡을 전망이라며 투자의견 ‘매수(Buy)’와 목표주가 12만원으로 커버리지를 재개했다.
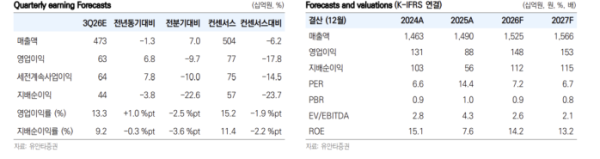
손현정 유안타증권 연구원은 “3분기 연결 매출액은 전년 동기 대비 1.3% 감소한 4728억원, 영업이익은 6.8% 증가한 630억원으로 전망한다”며 “시장 컨센서스를 각각 6.2%, 17.8% 하회할 것”이라고 밝혔다.
8~9월 기상 여건과 높은 기저 영향으로 성수기 냉동 매출이 역성장하고 커피·주스·요거트 등 냉장 제품 판매도 부진할 것으로 예상했다. 바나나맛우유는 내수와 수출 모두 성장하고 있지만 전반적인 소비 둔화를 상쇄하기에는 부족하다는 평가다.
다만 해태아이스크림 합병 이후 구매·물류 통합과 저수익 제품 정리, 광고·판촉비 효율화가 본격화되면서 수익성은 개선될 전망이다. 올해 연간 영업이익은 전년 대비 67.8% 증가한 1483억원, 영업이익률은 9.7%로 추정했다.
내년에는 해외 사업이 성장축으로 부상할 것으로 봤다. 미국에서 메로나 중심의 제품군을 붕어싸만코와 빵또아 등으로 확대하고 있으며 코스트코 외 주요 유통채널 진입도 추진하고 있다.
손 연구원은 “지난해 5.9%까지 하락했던 영업이익률이 내년 9% 후반까지 회복되는 변화에 주목할 필요가 있다”며 “비용 효율화가 이익의 하방을 지지하는 가운데 미국 중심의 수출 확대가 추가 성장 여력을 제공할 것”이라고 말했다.