한국투자증권은 19일 LIG디펜스앤에어로스페이스에 대해 중동을 중심으로 수출 사업의 매출 인식이 본격화되면서 높은 이익 성장이 이어질 것으로 전망했다. 글로벌 비교기업의 밸류에이션 하락을 반영해 목표주가는 기존 대비 16.7% 낮춘 100만원으로 조정했지만 투자의견은 ‘매수(Buy)’를 유지했다.
김도현 한국투자증권 연구원은 “3분기 연결 매출액은 전년 동기 대비 15.0% 증가한 1조2062억원, 영업이익은 13.7% 늘어난 1019억원으로 전망한다”며 “영업이익은 시장 기대치를 5% 하회할 것”이라고 밝혔다.
수출 매출은 전년 동기 대비 78.5% 증가한 2963억원으로 예상했다. 다만 환율 변동과 자체 개발비 증가로 수익성은 다소 낮아질 전망이다. 3분기 수출 사업 영업이익률은 전 분기보다 4.8%포인트 낮은 22.4%로 추정했다.
본격적인 이익 성장은 4분기 이후로 전망했다. UAE 천궁-II 사업 매출이 확대되고 있는 가운데 사우디아라비아 천궁-II도 4분기부터 매출 인식이 본격화될 것으로 예상했다.
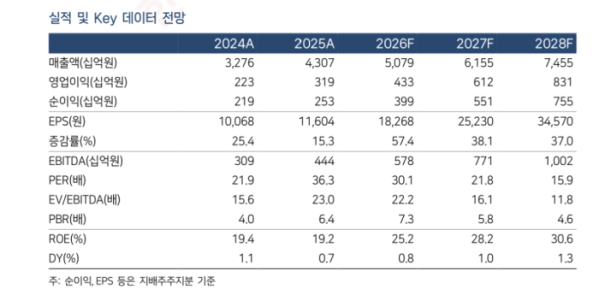
해외 매출 비중은 올해 25.4%에서 내년 27.2%, 2028년에는 이라크 천궁-II 사업까지 더해져 30.2%까지 높아질 전망이다. 이에 따라 영업이익은 내년 6120억원으로 41.3% 증가하고, 2028년에는 8615억원까지 확대될 것으로 추정했다.
수주 모멘텀도 유효하다고 봤다. 김 연구원은 “중동과 유럽, 아시아에서 단기간 내 방공망 확충 수요가 이어지고 있다”며 “카타르 천궁-II와 UAE 대규모 통합 방공망 패키지 등 대형 수주가 연내 가시화될 가능성이 있다”고 말했다.
이어 “목표주가는 낮췄지만 수주 기회와 이익 성장성은 오히려 확대되고 있다”며 “2025~2028년 주당순이익(EPS) 연평균 성장률은 43.9%에 달할 것”이라고 전망했다.