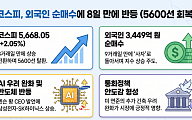
무엇보다 주가 폭락에 따른 안전자산선호 심리가 영향을 미쳤다. 실제 같은 기간 코스피는 957.88포인트(14.46%) 급락했다. 13일엔 매도사이드카가 15일엔 매도사이드카에 이어 서킷브레이크가 발동되는 등 그야말로 패닉장을 이어갔다. 미국 소비자물가지수(CPI)와 생산자물가지수(PPI)가 연이어 시장 예측치를 웃돈 결과를 내놓은데다, AI 기업들에 대한 불안감이 영향을 미쳤다. 증시 패닉이 채권시장엔 반가운 호재가 된 것이다.
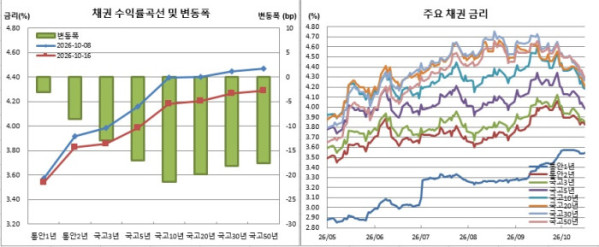
다가오는 한주도 주식시장 흐름에 크게 좌우될 것으로 보인다. 특히 주말 나스닥지수가 2% 넘게 폭락하는 등 뉴욕증시가 추락함에 따라 국내 주식시장도 한 번 더 얼어붙을 가능성이 높아졌다.
다만, 주목할 부분은 뉴욕증시 하락에도 미국채 장기물금리는 되레 올랐다는 점이다. 중동발 경계감에 국제유가가 급등한 것이 채권시장에도 영향을 미친 것으로 풀이된다. 달러화지수도 하락했다.
결국 국내 주식시장이 한번 더 추락하더라도 그땐 단순히 안전자산선호 심리만 작동하지 않을 가능성이 있어 보인다. 장기화하는 전쟁과 고물가, AI 기업발 불안감 등에 총체적 위기가 닥칠 수 있어서다.
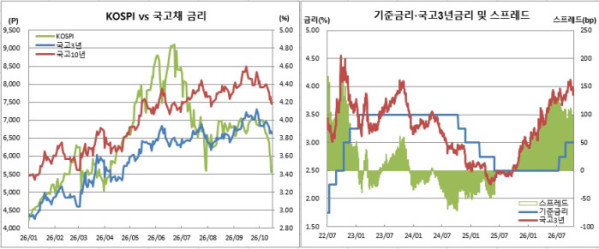
이런 와중에 금리도 부담을 느낄 만큼 단기 급락한 상황이다. 긴축기조도 아직 끝나지 않았다. 당장 22일 한국은행 금융통화위원회 기준금리 결정이 예정돼 있다. 이번엔 금리 동결 가능성이 높지만 다음번인 11월 금통위 인상 가능성이 높은 만큼 인상 소수의견이 나올 수 있다. 현재 3.00%인 기준금리는 최소 두 번의 베이비스텝(25bp 인상)을 밟아 3.50%가 될 것으로 예상한다.
금통위보다 하루 앞선 21일 9월 생산자물가(PPI) 지표가 나온다. 헤드라인 지표와 함께 그간 주목받았던 D램 PPI 증가율 추세도 지켜볼 변수다. 6월 476.4%(전년동월비 기준)로 사상 최고치를 찍었던 D램 PPI 증가율은 7월 474.4%로 잠깐 둔화한 후 8월 476.1%로 다시 상승세를 보인 바 있다.
재정경제부의 국고채 입찰은 여전히 수급호재로 작용하겠다. 19일 2조1000억원 규모로 국고10년물 입찰이 진행된다. 이는 전월 경쟁입찰물량(2조8000억원) 대비 7000억원 줄어든 수준이다. 다만 20일 30년물 교환은 전월보다 1000억원 증가한 5000억원 규모다.
이밖에도 20일 중국이 기준금리에 해당하는 대출우대금리(LPR)를 결정한다.