신영증권은 16일 HK이노엔에 대해 케이캡 재고 조정과 중국 로열티 축소, 유럽 판권 계약 지연을 반영해 목표주가를 기존 6만8000원에서 5만9000원으로 하향 조정했다. 투자의견은 ‘매수(Buy)’를 유지했다.
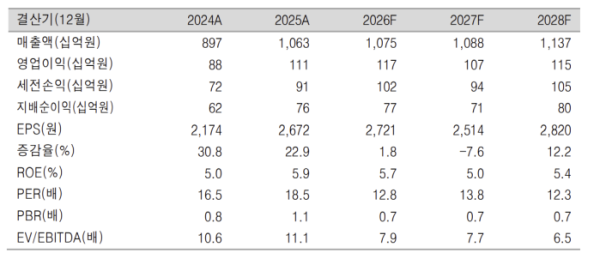
정유경 신영증권 연구원은 “3분기 매출액은 전년 동기 대비 2.9% 증가한 2683억원, 영업이익은 1.5% 감소한 255억원으로 예상한다”며 “시장 기대치를 각각 2.3%, 18.3% 하회할 전망”이라고 밝혔다.
케이캡은 재고 수준 조정으로 출하량이 줄면서 3분기 처방액이 654억원으로 성장했음에도 매출은 지난해 같은 기간 수준에 머물거나 하회할 것으로 전망했다. 중국 로열티도 현지 의료계 반부패 조치에 따른 영업 부진으로 당초 예상한 50억원보다 낮은 40억원 수준에도 못 미칠 가능성이 있다고 봤다.
다만 국내에서는 케이캡이 월 200억원대 처방액을 유지하며 P-CAB 시장 내 입지를 지키고 있다는 평가다. 정 연구원은 “ETC 부문의 꾸준한 성장을 위해서는 케이캡의 해외 판매 및 판권 확대가 필요한 시점”이라며 “유럽 판권 계약 체결이 중요하다”고 설명했다.
H&B 부문은 컨디션 광고선전비와 음료·뷰티 사업 부진으로 3분기에도 영업손실이 이어질 것으로 전망했다. 음주문화 변화 등을 감안하면 과거와 같은 연말 컨디션 매출 회복을 기대하기 어렵다며 뷰티 부문 구조조정 필요성도 제기했다.
정 연구원은 “내년 상반기 케이캡 미국 허가와 유럽 판권 계약 체결, 추가 전문의약품(ETC) 도입 등이 향후 주가 상승의 모멘텀이 될 것”이라고 말했다.