유안타증권은 15일 SK가스에 대해 올해 최대 실적 달성이 예상되는 가운데 향후 주주환원 확대 여부가 기업가치 재평가의 핵심 변수가 될 것으로 전망했다. 투자의견 ‘매수(Buy)’와 목표주가 34만원을 유지했다.
손현정 유안타증권 연구원은 “LPG와 발전 사업의 이익 체력이 높아진 가운데 대규모 인프라 투자가 본격적인 이익 창출 단계에 진입했다”며 “향후 주주환원 확대가 밸류에이션 재평가로 이어질 수 있다”고 밝혔다.
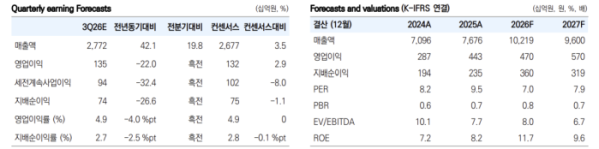
3분기 연결 매출액은 전년 동기 대비 42.1% 증가한 2조7719억원, 영업이익은 22.0% 감소한 1354억원으로 전망했다. 상반기 국제 LPG 가격 급등에 따른 실물·파생상품 손익 인식 시차와 국내 판매가격 반영 지연 영향이 완화된 영향이다. 울산GPS 역시 LNG와 LPG를 선택적으로 활용하는 연료 경쟁력을 바탕으로 안정적인 수익성을 이어갈 것으로 예상했다.
SK가스는 전날 CEO 인베스터데이에서 2027~2030년 연간 연결 세전이익 4500억원 이상을 목표로 제시했다. 유안타증권은 2027년 영업이익을 올해보다 21.3% 증가한 5700억원으로 전망했다.
주주환원도 본격 확대될 전망이다. SK가스는 울산GPS 지분 49% 유동화로 약 1조원의 현금을 확보했으며 2026~2028년 총 900억원 규모의 자사주 매입·소각을 확정했다. 정규배당 확대와 함께 초과 수익 발생 시 특별배당도 검토하고 있다.
손 연구원은 “회사는 향후 5년간 연평균 총주주수익률(TSR) 15%를 목표로 제시했다”며 “높아진 이익 체력이 확인된 만큼 앞으로 주주환원이 얼마나 확대될지가 기업가치 재평가의 핵심”이라고 말했다.