“추가 강세엔 최종금리 전망 낮아져야”…11월 금통위·미국 금리가 변수
채권시장이 빠르게 강세로 돌아섰다(금리하락). 국고채 공급 축소와 상대적으로 양호한 재정여건, 주가 하락이 맞물리면서 금리가 최근 고점 대비 30bp 안팎 떨어졌다. 다만 전문가들은 연말 추가 국고채 발행 축소 가능성에도 강세가 일방적으로 이어지기는 어렵다고 봤다. 기준금리 추가 인상 전망이 유지되는 가운데 현 금리가 예상 범위 하단에 가까워졌다는 판단에서다.
14일 채권시장에 따르면 전날 국고채 3년물 금리는 3.857%로 8월31일(3.838%) 이후 한 달 보름 만에 최저치를 기록했다. 10년물도 4.229%로 8월7일(4.208%) 이후 두 달여 만에 가장 낮았다. 지난달 28일 고점인 4.119%, 4.539%와 비교하면 각각 26.2bp, 31.0bp(1bp=0.01%포인트) 하락한 것이다.
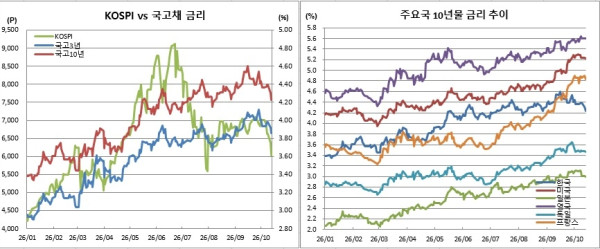
이같은 강세 배경으로는 우선 재정경제부의 10월 국고채 발행 축소와 필요시 긴급 바이백을 통한 시장안정 의지가 꼽힌다. 실제 이달 국고채 경쟁입찰물량 규모는 당초 계획대비 5조원 축소한 12조원으로 결정됐다. 전월(경쟁입찰 계획물량 기준 16조원)과 견줘서도 4조원 줄어든 것이다. 재경부는 또 필요시 국채 발행물량을 추가 축소하는 방안을 검토하겠다고 밝혔다.
미국·프랑스의 재정 우려와 달리 한국은 반도체 호조에 따른 세수 증가로 공급 부담을 덜 수 있다는 기대도 외국인 매수를 뒷받침했다. 여기에 최근 주식시장에서 주가가 급락한 것도 채권 강세에 힘을 보탰다.
박준우 하나증권 연구원은 “10월 발행물량 축소와 11~12월 추가 축소 가능성이 금리 하락의 주요 배경”이라며 “필요시 10조원 이상 축소될 것이란 기대감을 주고 있다”고 평가했다. 이어 그는 “8월 경기 선행종합지수 순환변동치가 10개월만에 미세하게 꺾인 것도 영향을 줬다. 다만, 실물경제 악화보다는 주가 등 금융시장 움직임이 영향을 줬다”고 진단했다.
신현송 한국은행 총재의 최근 국정감사 발언도 시장에서는 긴축 속도 조절을 시사한 비둘기파적 신호로 해석됐다. 신 총재는 국감에서 호미에 빗댄 7·8월 선제 인상, 취약차주 고려 등을 언급했었다. 다만 안재균 한국투자증권 연구원은 이를 비둘기파적 발언으로 단정하기 어렵다며 “10월 기준금리 동결이 이뤄지더라도 한 명 정도 인상 소수의견이 나올 수 있다”고 예상했다.
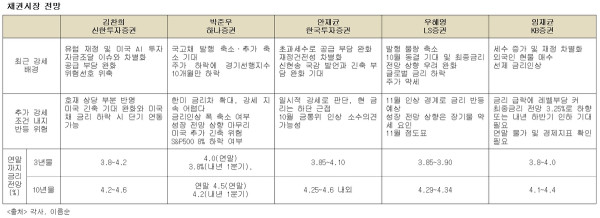
채권시장이 추가 강세로 가려면 공급 호재를 넘어 통화정책 전망 변화가 필요하다는 지적이다. 다만, 전문가들은 공급 호재가 상당 부분 반영된 가운데 최근 금리가 빠르게 하락해 레벨 부담이 커졌다는 점에서 추가 강세보다는 되돌림 가능성에 무게를 뒀다.
임재균 KB증권 연구원은 “현 수준에서 금리가 더 내려가려면 터미널레이트(최종 기준금리) 전망이 3.5%에서 3.25%로 낮아지거나, 3.5%까지 가더라도 내년 하반기 인하 기대가 형성돼야 할 것”이라면서도 “현재는 이런 조짐이 없다”고 말했다. 김찬희 신한투자증권 연구원도 “공급 부담 완화와 위험선호 위축이 더해지면 강세를 보였지만 이런 요인이 향후 금리 전망을 크게 바꾼 것은 아니다. 추가 강세 여력이 크지 않다”고 판단했다. 다만 그는 “미국의 긴축 기대가 누그러져 미국채 금리가 하락하면 단기 동반 강세는 가능하다”고 덧붙였다.
성장률 전망 상향 조정과 미국의 추가 긴축은 금리 반등 요인으로 꼽혔다. 우혜영 LS증권 연구원은 “IMF도 최근 한국 경제성장 전망을 상향조정했다. 수출 호조가 성장 전망을 높이면 국고채 공급 축소 효과와 맞설 수 있다”며 “11월 금리 인상을 앞두고 매파(통화긴축파) 경계감이 되살아날 것으로 보여 금리는 현 레벨보다 높아질 것”이라고 봤다.