한국투자증권은 14일 효성중공업에 대해 3분기 실적이 시장 기대치를 밑돌겠지만 수주와 중장기 이익 성장 기반은 더욱 견고해지고 있다며 투자의견 ‘매수(Buy)’를 유지했다. 목표주가는 기존 대비 13% 낮춘 400만원으로 조정했다.
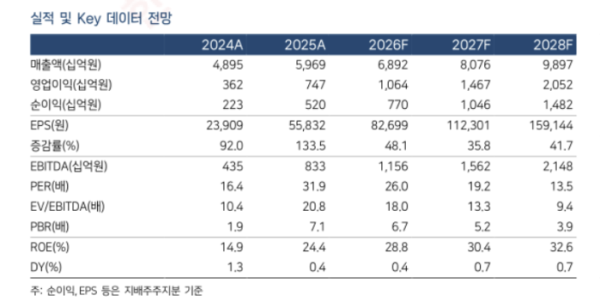
장남현 한국투자증권 연구원은 “3분기 연결 매출액은 전년 동기 대비 11.7% 증가한 1조8144억원, 영업이익은 31.8% 늘어난 2896억원으로 전망한다”며 “영업이익은 시장 기대치를 8% 하회할 것”이라고 밝혔다.
실적 부진은 일시적 요인으로 봤다. 중동 지정학적 리스크와 유럽·아시아 고객사의 요청으로 일부 중공업 물량 인도가 지연됐고, 건설 부문에도 원자재 가격 상승에 따른 일회성 비용이 반영됐다. 인도가 미뤄진 물량은 4분기 매출로 인식될 전망이다.
수주 성장세는 이어지고 있다. 3분기 신규 수주는 2조5000억원을 웃돈 것으로 추정됐다. 장 연구원은 “신규 수주 증가세가 이어지면서 연간 수주 가이던스 12조원을 초과 달성할 가능성이 높다”며 “북미 매출 비중 확대에 따라 2027년과 2028년 중공업 부문 영업이익률은 각각 23.2%, 25.4%까지 높아질 것”이라고 전망했다.
목표주가 하향은 글로벌 전력기기 업체들의 밸류에이션 하락을 반영한 결과다. 다만 현재 효성중공업의 2028년 예상 주가수익비율(PER)은 13.5배로 글로벌 경쟁사 밸류에이션 하단인 17.9배보다 낮다.
장 연구원은 “2025~2028년 주당순이익(EPS) 연평균 성장률은 41.8%로 업종 평균을 12.5%포인트 웃돈다”며 “이익 성장률에 비해 밸류에이션 할인 폭이 과도한 만큼 매수할 적기”라고 말했다.