NH투자증권은 12일 삼성전자에 대해 인공지능(AI) 확산에 따른 메모리 수요 증가가 장기간 이어질 것으로 전망하며 목표주가 53만원과 투자의견 ‘매수(Buy)’를 유지했다.
류영호 NH투자증권 연구원은 “추론과 AI 에이전트 확산으로 연산 수요 증가가 가속화되고 있으며 이는 결국 메모리 수요로 이어지고 있다”며 “미충족 수요가 내년을 넘어 2028년까지 이어질 가능성이 높아지고 있다”고 밝혔다.
이에 따라 메모리 장기공급계약의 결속력도 강화될 것으로 전망했다. 류 연구원은 “AI 투자가 기존 하이퍼스케일러 중심에서 국가와 기업 단위로 확산되고 있고, 다수 AI 에이전트가 협업하는 멀티 에이전트 시스템도 확대되고 있다”며 “메모리 사업의 구조적인 변화가 기대된다”고 설명했다.
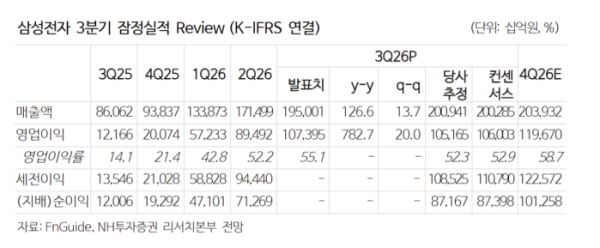
삼성전자의 3분기 잠정 매출액은 전년 동기 대비 126.6% 증가한 195조원, 영업이익은 782.7% 늘어난 107조4000억원으로 추정했다. 최근 환율 변화를 반영해 낮아진 시장 눈높이에는 부합할 것으로 봤다.
메모리 출하량은 예상보다 낮았지만 가격 상승 폭이 전망치를 웃돌면서 디바이스솔루션(DS) 부문 실적이 기대 이상을 기록한 것으로 분석했다. 특히 현재 수요 상황을 고려하면 시장 예상과 달리 메모리 가격의 추가 상승도 가능하다고 봤다.
오는 29일 3분기 확정 실적 발표 이후 공개될 주주환원정책도 주가 재평가 요인으로 꼽았다. 류 연구원은 “과거와 다른 메모리 사업의 구조적 변화가 결국 실적 숫자로 증명될 것”이라며 “주주환원정책에 따른 추가적인 재평가도 기대된다”고 밝혔다.