
신영증권은 8일 코스맥스에 대해 한국 법인의 색조 매출 회복과 미국 법인의 성장 가속을 반영해 목표주가를 기존 대비 32% 상향한 37만원으로 제시했다. 투자의견은 ‘매수(Buy)’를 유지했다.
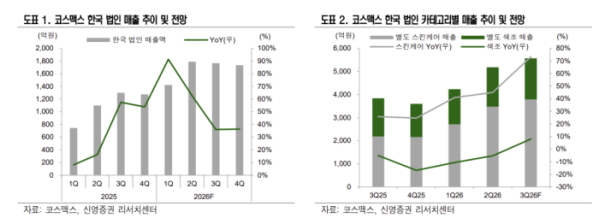
이교석 신영증권 연구원은 “한국 법인 색조 매출이 4개 분기 연속 역성장을 끝내고 3분기 성장 전환할 것으로 기대된다”며 “스킨케어 발주 확대와 함께 수익성 개선의 주요 동인이 될 것”이라고 밝혔다.
3분기 연결 매출액은 전년 동기 대비 43% 증가한 8346억원, 영업이익은 83% 늘어난 781억원으로 전망했다. 한국 법인 매출은 45% 증가한 5568억원으로 예상했다.
미국 법인도 가파른 성장이 예상된다. 3분기 매출액은 74% 증가한 642억원으로 기존 성장률 가이던스 40%를 크게 웃돌 전망이다. 대형 고객사의 재주문이 견조한 가운데 인디 브랜드 고객까지 확대되고 있다는 설명이다.
이 연구원은 한국 색조 부문의 성장 전환과 미국 실적 개선을 반영해 올해와 내년 지배주주순이익 추정치를 각각 13%, 19% 상향 조정했다.