
한국투자증권은 1일 삼성SDI에 대해 미국 대형 배터리에너지저장장치(BESS) 프로젝트 추진이 예상보다 더디지만 중국산 배터리 배제에 따른 수혜 방향성은 유효하다며 목표주가 60만원과 투자의견 ‘매수(Buy)’를 유지했다.
이충재 한국투자증권 연구원은 “미국 BESS 프로젝트 추진이 예상보다 더디지만 이는 시간의 문제”라며 “기존 프로젝트의 경제성과 설계를 재검토하는 과정에서 발생한 일시적 현상”이라고 밝혔다.
미국 정부의 전력망 비상사태 선포 이후 국내 배터리를 활용한 BESS 발주가 빠르게 늘어날 것으로 예상됐지만 지난 한 달간 뚜렷한 변화는 나타나지 않았다.
이 연구원은 “중국산 배터리를 사용할 수 없게 된 기존 프로젝트의 경제성과 설계 재검토가 신규 프로젝트 추진보다 시급해진 영향”이라며 “기존 프로젝트 검토가 마무리되면 대형 BESS 사업 추진이 본격화될 것”이라고 내다봤다.
미국 BESS 시장에서 중국산 배터리가 배제되는 흐름도 확인됐다고 평가했다. 글로벌 에너지저장장치 업체 플루언스에너지는 중국 EVE Power 배터리를 적용한 BESS는 글로벌 시장에 공급하는 대신 미국 시장에는 별도 공급망을 구축하겠다고 밝혔다.
이 연구원은 “플루언스의 발표는 미국 BESS 프로젝트에 중국산 배터리가 더 이상 쓰이기 어렵다는 점을 보여준다”며 공급망 재편이 국내 배터리 업체에 기회가 될 것으로 봤다.
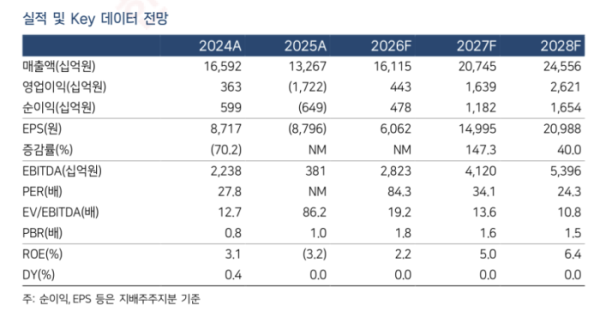
삼성SDI는 올해 4분기부터 미국에서 LFP 각형 배터리 양산을 시작할 예정이다. 지난달 30일 종가 기준 주가는 내년 예상 EV/EBITDA 13.8배 수준이다.